
TOTO、松下、LIXIL:谁在赚适老化的钱
适老化不是一行,是四行:卫浴设备(TOTO/LIXIL)、住宅设备与电器(松下/大和房屋)、家具与空间、福祉用具。福祉用具·介护用品 2023 年度 3,624 亿日元(9 分野)。
一提到适老化,中国读者先想到黄色扶手。日本把这件事拆成了四个板块:卫浴设备、住宅设备与电器、家具与空间、福祉用具。每个板块都有做了几十年主业的大公司在里面。福祉用具·介护用品市场 2023 年度是 3,624 亿日元(矢野经济研究所,事业者销售额口径,9 分野合计)。但真正值得看的不是这个数字,是这四个板块各自靠什么活着。
一、四个板块,四种活法
如果把「适老化」当成一个行业来找,会找不到。日本没有这个统计口径下的行业,只有四个成熟行业各切了一块出来。
卫浴设备:TOTO、LIXIL。卖的是接口——身体与住宅之间的接缝。马桶高度、扶手位置、浴缸边缘的弧度、轮椅能不能转进来,都是「接缝」上的事。
住宅设备与电器:Panasonic(松下)、大和房屋。卖的是场景——把老人的一天切成时段,每个时段配一套设备,设备后面接服务。
家具与空间:オカムラ(Okamura)、イトーキ(Itoki)、コクヨ(Kokuyo)。卖的是空间方案——居室里怎么摆、椅子怎么起、床怎么挪。
福祉用具:アロン化成、幸和製作所等一批专业厂商。卖的是制度内的位置——介护保险给谁付钱、按什么品目付,市场就长成什么形状。
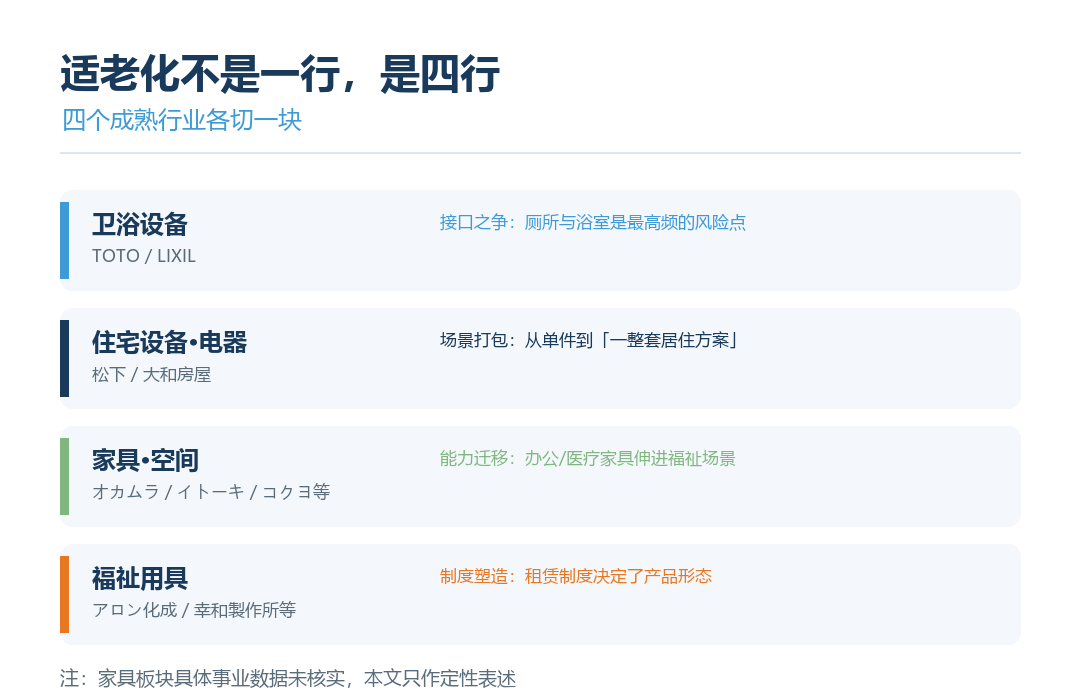
适老化的四个板块与各自的护城河——接口、场景、空间、制度(尔羽启心制图)
这四块的分法不是学术分类,是看谁在收钱:接口钱毛利最高,因为配件得跟着接口走;场景钱黏性最强,因为服务网络搬不走;空间钱最容易被替代,因为方案可以抄;制度钱最稳,也最看政策。
二、卫浴:五十年,一条把「上厕所」拆开的产品线
TOTO 的沿革页上有一份无障碍相关年表。它值得逐条读,因为这不是产品发布史,是「一个问题怎么被拆成两百个细节」的过程。
1917 年,TOTO 创业,做卫生陶器。那时候没有「无障碍」这个词。
1960 年代,公共厕所开始考虑残疾人的使用,扶手开发被提上日程。动作很小:加一根杆、改一个高度。但这是起点——需求先以「有人提出来」的形式出现,还没有变成产品线。
1964 年,两件事撞在一起:TOTO 导入 Wash Air Seat(今天 WASHLET 的前身),同年东京举办奥运会与残奥会。残奥会把「残障者怎么使用一座城市」从慈善话题变成了公共议题。
1971 年,残疾人用便器上市。这是今天所有「无障碍便器」的祖型。从 1960 年代的扶手开发到专用便器,用了十年——产品化的速度比想象中慢。
1974 年,TOTO 发行《身体障害者用設備・器具》——一本产品目录,后来成了 Barrier-free Book 的前身。一家制造企业开始出书,是一个信号:它不只卖产品,开始整理「什么叫做得对」。
1980 年,WASHLET G 与 ITAWARI 浴缸上市。1987 年,Interior Bar 扶手。1988 年,《Plumbing Spaces: Design For Aging》出版——一本面向设计者的指南。
1989 年,日本推出 Gold Plan(黄金计划),十年战略推进高龄者保健福祉。1991 年,TOTO 设立 Silver 研究所。1993 年,SUNAQUA TOTO 成立——这家公司雇用重度残障员工;同年 Toilet Lift 上市。
1994 年是密集年份:ハートビル法(Heart Building 法)成立,新 Gold Plan 出台,《长寿命社会住宅设计指针》发布。法规、政策、设计指针三件事同年落地。1996 年,REVILIS 系列上市——面向护理场景的卫浴系列,不是单品。
1999 年,TOTO 技术中心与无障碍实验室成立。2000 年,Bath Lift 上市。2002 年,多功能厕所提案发布。2005 年,TOTO 获得首相褒奖(Distinguished Barrier-free Promoter)。
把年表横过来看,会看到一个规律:产品、出版物、研究所、法条、奖项,五十年里交替出现。1960 到 1980 年代是「产品 + 出版物」——先做出来,再写成书告诉别人怎么做;1990 年代是「研究所 + 法规」——企业设研究所,国家出法;2000 年代之后是「提案 + 表彰」——企业不再只回答「怎么做」,开始回答「应该做成什么样」,多功能厕所提案就是典型:它卖的不是一个便器,是一种公共设施的形态。
TOTO 卖的从来不是便器,是一整套关于「排泄这件事怎么做才得体」的设计语言。 它先把「怎么定义问题」握在手里——出书、设研究所、建实验室、提公共提案——再卖产品。
「卫浴生意的护城河不在陶瓷,在「谁定义那 60 厘米」。」
中国的对照很直接。中国是全球智能马桶盖的主要产能所在地,成本优势明摆着。但一个问题没人回答:一个「适老卫生间」的尺寸模数是多少?扶手装多高、装几个、坐便器前沿离墙多远、轮椅回转直径留多少?没有统一答案,每一户改造都是装修公司现场发挥。单品可以做到世界第一,接口定义权却还是空的。
LIXIL 的路径不同。它主攻改造而不是新建:防滑浴缸、智能马桶,加上快速安装服务。日本住宅改修的给付上限是 20 万日元(介护保险,六类工事,自付一至三成),这个额度决定了「一次只能改一小块」。所以 LIXIL 的产品逻辑是「一天装完、装完当天能用」——不是最好的产品,是最适合这个支付结构的商品。支付制度会反向塑造产品形态:如果支付方一次性给 200 万,产品会完全不一样。
三、住宅设备与电器:松下把单件产品打包成「场景」
松下的适老业务有一句自我描述:1990 年起研究老年群体,以及「支撑高龄化社会的通用设计」。
注意落点:它不说「老年产品」,说「支撑高龄化社会的通用设计」——前者做专用款,后者做「所有人能用、老人更好用」。这个转向第 6 篇拆过,松下是企业层面的样本。
松下在护理业务上有四个法人企业,护理直营与加盟店合计 114 家:访问沐浴 35 家、来店护理 53 家、上门护理 19 家,其余为其他形态。
114 家店是理解松下模式的关键。 它不是渠道,是服务网点。老人在店里做日间护理,店员同时是「适老居住环境规划师」——这个岗位是松下自己培养的,工作内容不是推销,是上门看现场、量尺寸、出方案。
产品端:地面微振动传感器把跌倒后的救援时间缩短到 5 分钟以内;轻便吸尘器配传感器;空调自动清洁;马桶泡沫清洁。
这些产品的共同点不是「适老」,是「不需要老人学习」。传感器不需要戴、不需要按、不需要充电;自动清洁不需要记得清洁。适老家电真正的门槛不是功能,是零学习成本。
「松下卖的不是传感器,是「有人在五分钟内会来」这件事。」
设备本身不值钱,值钱的是触发之后的那套响应机制——谁接警、谁上门、多久到。设备是入口,服务是商品。如果没有 114 家店,传感器只是一个会响的塑料片。 所以松下的「场景打包」是三层咬合的:设备层、方案层、服务层,任何一层单独拿出来都不成立。
大和房屋走另一条路:整体适老化住宅改造。它卖的不是设备,是「一栋房子改到什么程度可以住到不能住为止」,把适老化嵌进住宅本体而不是后装。这种模式对住宅产业化要求极高——墙体、管线、卫浴模数必须一开始就统一。中国的整装企业想学,卡在第一步:户型不标准,模数无从谈起。
欧姆龙在同一板块做的是另一段:健康监测与远程医疗管理。位置在「数据」——血压、体重体脂、活动量接进医疗与介护系统。设备便宜,数据值钱,是另一个故事。
四、家具与空间:能力迁移,不是新赛道
家具板块在日本有个特点:做福祉家具的,大多是办公家具出身。オカムラ、イトーキ、コクヨ三家都是办公家具头部企业,都有医疗·福祉家具产品线——介护床、轮椅、餐桌、座椅这类。各家福祉事业的具体规模未在本次核实范围内,这里只谈能力结构。
为什么办公家具企业能做福祉家具?两个原因。
第一是人体工学。办公家具几十年研究的核心问题是「一个人怎么坐八小时不坏腰」——坐姿压力分布、可调节机构、起身辅助。这套能力平移到介护场景几乎不用重建:介护椅要解决的也是「怎么坐、怎么起」。
第二是空间规划。办公家具企业卖的从来不是一张桌子,是「工位方案」——多少人、什么动线、多宽通道。福祉家具卖的也是方案:床怎么摆、轮椅怎么转、护理员站哪边。同一种活儿,客户从「企业总务」换成了「设施管理者」。
这是能力迁移,不是新赛道。 中国企业常把「做适老家具」当成一次跨界创业,从零建团队、从零学设计;日本企业把它当成一次客户更换,能力是现成的。这个差别决定了起步成本。
弱点也很清楚:方案可以抄。 一张适老椅的形态,看一眼就能仿;一套居室布局,拍张照就能复制。所以这个板块护城河最浅,价格战最先发生。日本企业靠的是品牌、交付和长期维护合同,不是产品本身。
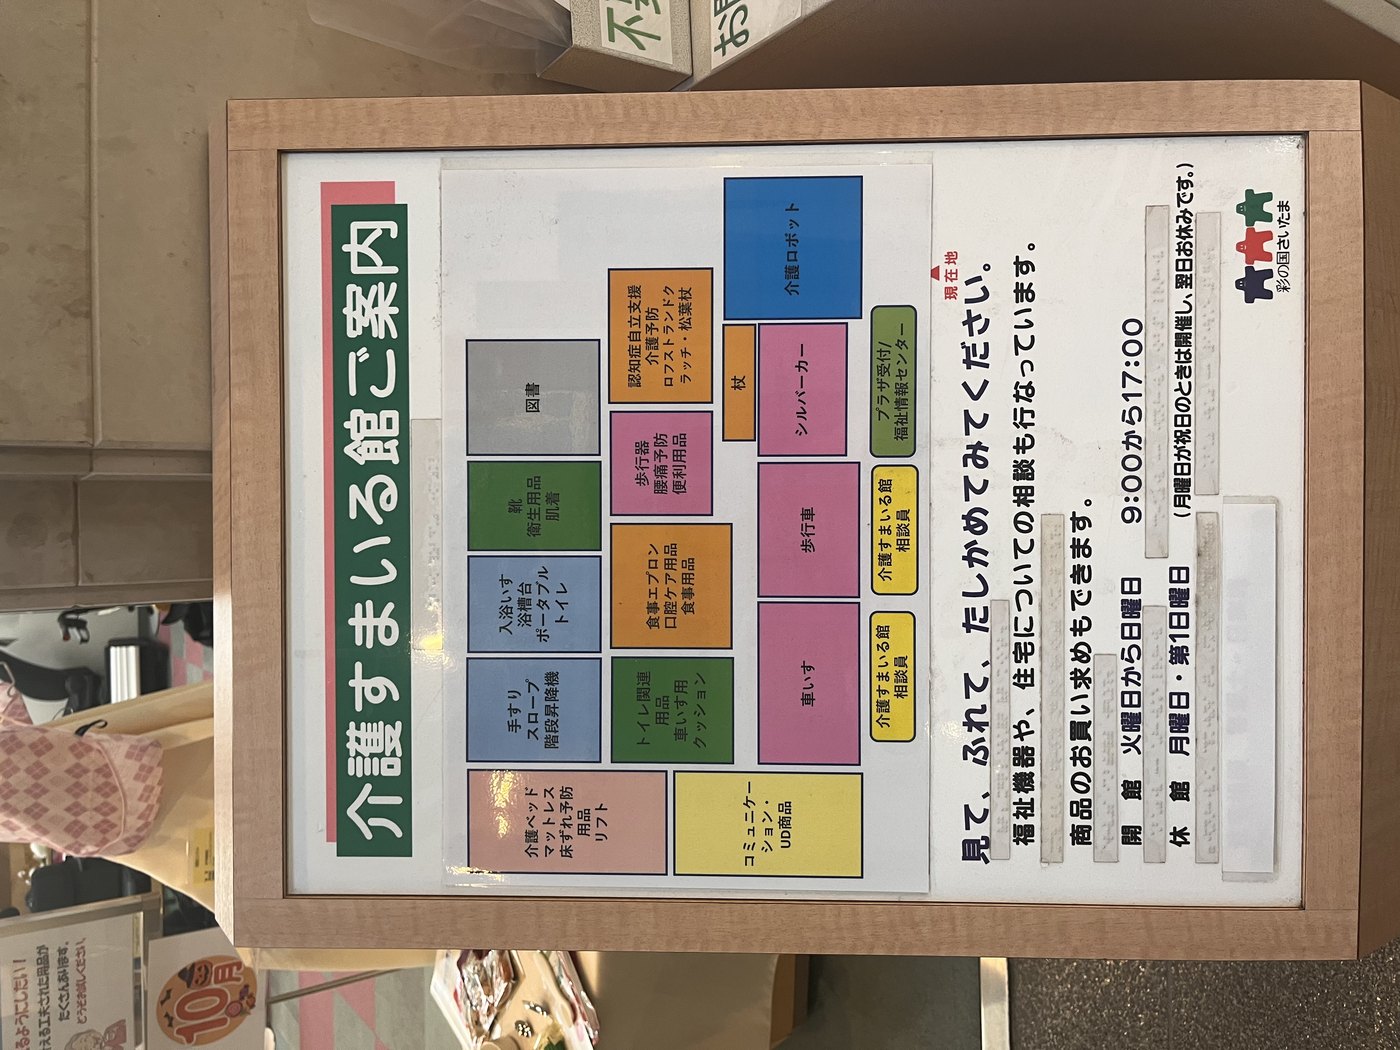
埼玉县「介護すまいる館」的分类导览:从介护床、扶手坡道到入浴、纸尿裤、认知症支援,福祉用具被拆成十几个分区(尔羽启心 2024 年 10 月摄)
五、福祉用具:一个被租赁制度塑造的市场
福祉用具·介护用品市场,2023 年度 3,624 亿日元,比上一年增长 7.9%(矢野经济研究所,事业者销售额口径)。
这个数字要拆开看。它统计 9 个分野:介护床、气垫床、轮椅、步行辅助、升降设备、介护浴缸、成人纸尿裤、沐浴失禁用品、阶梯升降机。两个口径细节:不含医疗护理床(那属医疗器械口径),统计的是事业者销售额(不是终端零售额)。
9 个分野里,增长主要来自成人纸尿裤。这有点反直觉:增长最快的不是技术含量最高的轮椅和介护床,是最不起眼的消耗品。原因不难理解——轮椅买一台用五年,纸尿裤每天都要换。耐用品的天花板是「有多少人需要」,消耗品的天花板是「需要的人活多久」。
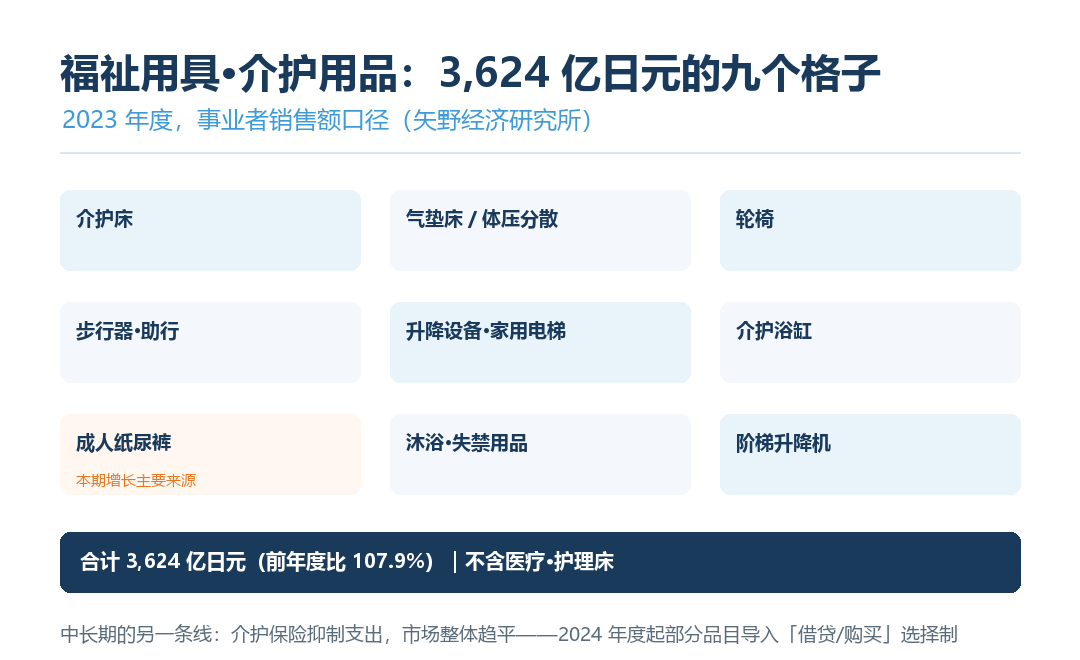
3,624 亿日元的构成——9 个分野,增长主因是成人纸尿裤(尔羽启心据矢野经济研究所数据制图)
这个市场的形状,是制度画出来的。日本的福祉用具主要通过介护保险的「貸与」(租赁)提供:成为贷与事业者需要指定,机构内要配福祉用具専門相談員,品目按保险范围走。租还是买,不是消费者决定的,是给付制度决定的。
租赁制度带来两个后果。好处是门槛低:一台十几万日元的特殊寝台,月租几千日元,家庭付得起,出货量也稳。坏处是单价被压平:租赁价格由保险点数决定,厂商没有定价权,只能在成本上竞争。所以日本福祉用具是一个量大、价平、利润薄的行业——和中国企业想象中的「高毛利银发市场」完全是两个东西。
2024 年度起,部分品目导入了「貸与/購入選択制」——原本只能租的品目,可以选择买。这是制度在重新切蛋糕:厂商的一次性收入回来了,但客户复购周期变长;使用者长期更便宜,前期要掏一笔。这类制度调整,比任何营销活动都更能改变一个品类的命运。
再看需求侧的分母。65 岁以上人群中,需要介护或支援的认定率是 18.3%;拆开看,65–74 岁是 4.2%,75 岁以上是 31.8%(厚生劳动省《介护保险事业状况报告》)。
这组数字说明:「老人」不是一个市场,「75 岁以上」才是。 65–74 岁这一段认定率只有 4.2%,需求是「预防」和「好看」;75 岁以上认定率三成,需求是「照护」和「支付」。同一套产品打这两个人群,一定打不动。
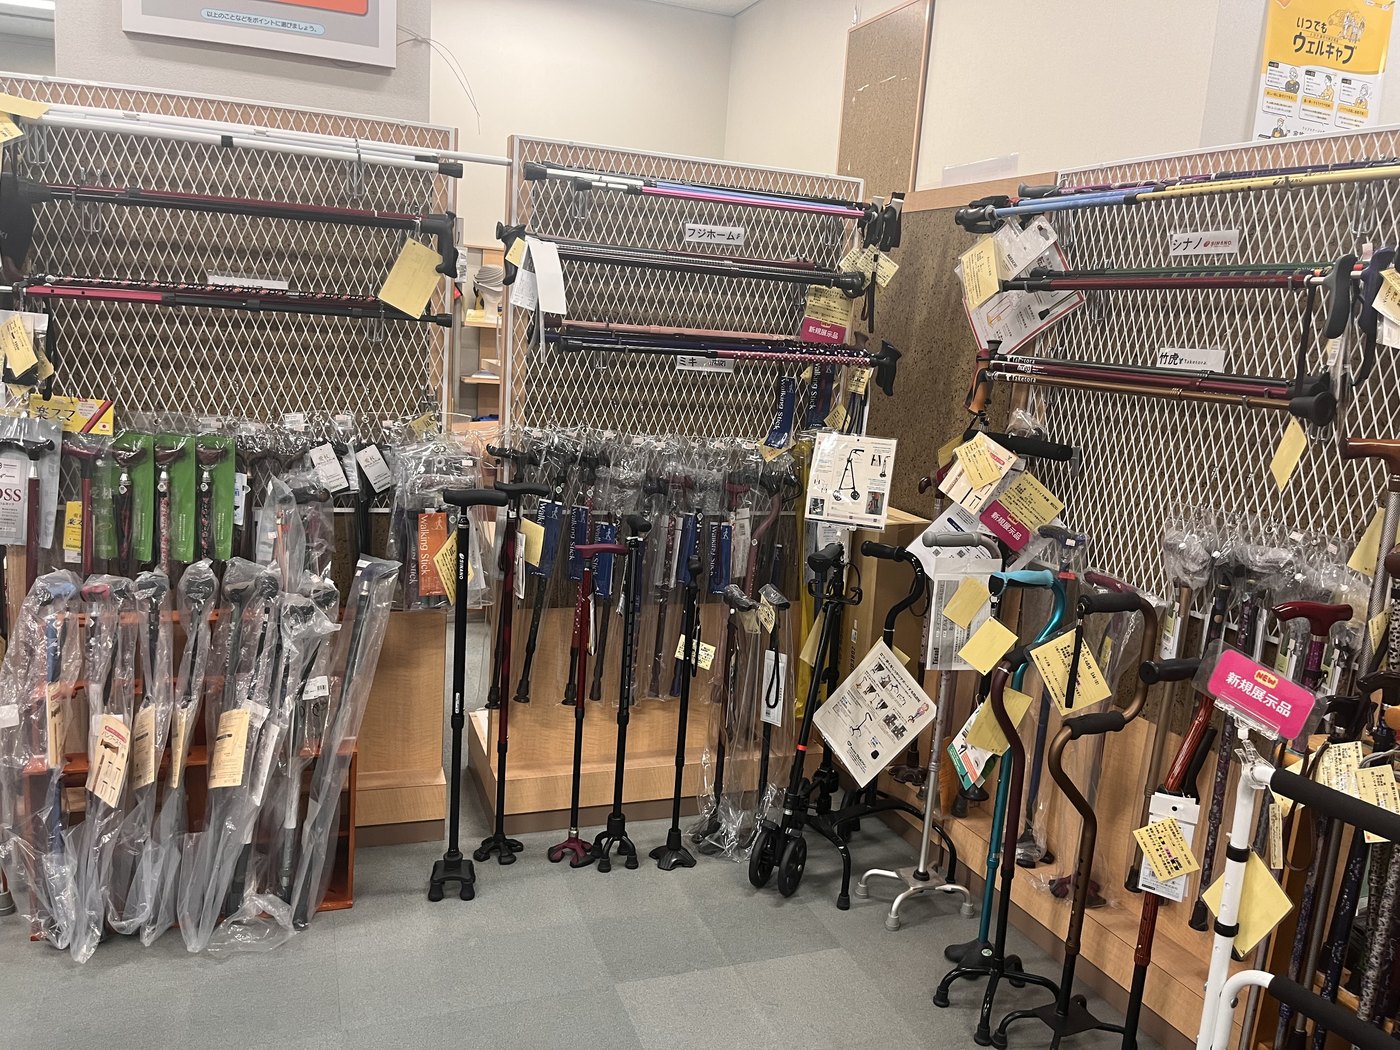
同馆的拐杖与步行器陈列墙:单点杖、四脚杖、步行车按功能分列(尔羽启心 2024 年 10 月摄)
六、中国企业的位置对照
四个板块摊完,可以做一次对照。差异不在产品能力,在三个更底层的地方。
第一,支付方不同。 日本有介护保险:住宅改修上限 20 万日元、福祉用具租赁按品目给付、护理服务按认定度支付,企业可以卖「长期服务」,因为每个月有人付钱。中国的支付结构是财政补贴加家庭自费,2025 年居家适老化改造纳入消费品以旧换新,补贴近 7 亿元、带动销售 28 亿元——这是一次性刺激,不是长期支付。一次性支付只能养出工程公司,长期支付才能养出服务公司。
第二,定义权不同。 日本企业定义接口:TOTO 定义便器的尺寸与功能语言,松下定义「适老居室」的设备组合,福祉用具品目由制度定义、行业细化。中国企业定义的是价格。价格定义权能赢订单,赢不下标准;没有标准,每一单都是定制,规模效应起不来。
第三,渠道不同。 日本靠「上门方案 + 实体网络」:松下的 114 家店、LIXIL 的快速安装队、福祉用具业者的相談員。中国靠「电商 + 装修队」:货能卖到全国,但没人上门量、没人负责装、装完没人管。
中国的强项在制造、成本、迭代速度——智能马桶、护理床、扶手、防滑产品,产能与价格都是全球级的。短板是三件事:接口标准、服务网络、支付机制。没有一件能靠一家企业解决。
「中国企业现在卖的是「件」,日本企业卖的是「接口 + 标准 + 服务」。件可以出口,接口不能。」
尔羽的观察
尔羽启心自 2017 年起做日本银发产业考察,带中国从业者看过 TOTO 的展厅、松下的样板间、福祉用具的租赁仓库。听得最多的一句话是「这个我们也能做」。
单件都能做。但把 TOTO 那份年表从头读到尾,会看到另一种东西:它用五十年做的不是产品,是「定义问题的权力」——1974 年出书、1991 年设研究所、1999 年建实验室、2002 年提公共提案。这些动作都不直接产生营收,却决定了后面所有产品的形状。
启示不是「再造一个 TOTO」——那需要五十年和一个完整的制度环境。启示是:中国有没有可能跳过「单品竞争」,直接在「场景」和「标准」上占位?
两条路看起来是通的。一是场景:中国有最密的社区网络和最强的家电供应链,把「一个老人的一天」打包成可交付的方案(设备 + 安装 + 响应)。二是标准:谁先把「适老卫生间」「适老卧室」的尺寸模数与验收标准写成团体标准、地方标准,谁就拿到了接口。后者不需要五十年,需要的是有人愿意先做。
还有一条路是「制度内的位置」。日本的福祉用具市场是被租赁制度塑造的,中国目前没有对应的长期给付制度,但这个缺口不会永远存在——长期护理保险的试点已经在多个城市推进。在制度定型之前进场的企业,才有机会成为「品目」的一部分;定型之后再进场,只能做供应商。
结论(可摘录)
适老化在日本不是一个行业,是四个成熟行业各切一块:卫浴卖接口(TOTO 用五十年把「上厕所」拆成一条产品线,从 1971 年的残疾人用便器到 2002 年的多功能厕所提案)、住宅设备与电器卖场景(松下用 114 家护理网点把设备、方案、服务咬合成三层)、家具卖空间(办公家具企业把人体工学与空间规划能力平移过来)、福祉用具卖制度内的位置(3,624 亿日元的市场形状由租赁给付决定,2024 年度起部分品目转向贷与/购入选择制)。
决定这四个板块分工的是三件事:支付方、定义权、渠道。中国企业的强项在制造与成本,短板在接口标准、服务网络与支付机制。件可以出口,接口不能。
本文数据出处
| 指标 | 数值 | 年份·时点 | 出处与口径 |
|---|---|---|---|
| TOTO 创业 | 1917 年,卫生陶器制造 | 1917 | TOTO 官网·沿革 |
| 公共厕所残疾人配虑·扶手开发 | 1960 年代起 | 1960s | TOTO 官网·无障碍沿革 |
| Wash Air Seat 导入 | 1964 年(WASHLET 前身);同年东京奥运/残奥 | 1964 | TOTO 官网·沿革 |
| 残疾人用便器上市 | 1971 年(今日无障碍便器起源) | 1971 | TOTO 官网·无障碍沿革 |
| 《身体障害者用設備・器具》发行 | 1974 年(Barrier-free Book 前身) | 1974 | TOTO 官网·无障碍沿革 |
| WASHLET G/ITAWARI 浴缸/Interior Bar 扶手 | 1980/1987 | 1980·1987 | TOTO 官网·沿革 |
| 《Plumbing Spaces: Design For Aging》 | 1988 年出版 | 1988 | TOTO 官网·无障碍沿革 |
| Gold Plan/Silver 研究所设立 | 1989/1991 | 1989·1991 | 厚生劳动省;TOTO 官网·沿革 |
| SUNAQUA TOTO/Toilet Lift | 1993 年(重度残障员工雇用公司/升降便器) | 1993 | TOTO 官网·无障碍沿革 |
| ハートビル法·新 Gold Plan·《长寿命社会住宅设计指针》 | 1994 年 | 1994 | 国土交通省/厚生劳动省 |
| REVILIS 系列 | 1996 年上市 | 1996 | TOTO 官网·沿革 |
| 技术中心·无障碍实验室/Bath Lift | 1999/2000 | 1999·2000 | TOTO 官网·无障碍沿革 |
| 多功能厕所提案/首相褒奖 | 2002/2005(Distinguished Barrier-free Promoter) | 2002·2005 | TOTO 官网;内阁府 |
| 松下 UD 研究起点 | 1990 年起研究老年群体与「支撑高龄化社会的通用设计」 | 1990 | Panasonic 官网·UD 沿革 |
| 松下护理业务 | 4 个法人企业;护理直营/加盟店 114 家(访问沐浴 35/来店护理 53/上门护理 19/其他) | 官网现行口径 | Panasonic 官网 |
| 松下跌倒响应 | 地面微振动传感器,救援缩短至 5 分钟内 | 官网现行口径 | Panasonic 官网 |
| 福祉用具·介护用品市场 | 3,624 亿日元,同比 +7.9%,9 分野 | 2023 年度 | 矢野经济研究所(事业者销售额口径) |
| 9 分野构成 | 介护床/气垫床/轮椅/步行辅助/升降设备/介护浴缸/成人纸尿裤/沐浴失禁用品/阶梯升降机(不含医疗护理床) | 2023 年度 | 同上 |
| 福祉用具给付方式调整 | 部分品目导入「貸与/購入選択制」 | 2024 年度起 | 厚生劳动省 |
| 住宅改修给付 | 上限 20 万日元,六类工事,自付 1–3 成 | 现行 | 介护保险制度 |
| 需介护/支援认定率 | 65+ 18.3%;65–74 岁 4.2%;75+ 31.8% | 最新年度 | 厚生劳动省《介护保险事业状况报告》 |
| 适老化住宅改造市场(第三方推计) | 2024 年约 1.2 万亿日元(第三方研报推计,非官方统计) | 2024 | 第三方研报转述,口径未公开,本文仅作参考 |
| 中国以旧换新 | 补贴近 7 亿元、带动销售 28 亿元、售出 465.5 万件 | 2025 | 官方通报 |
常见问题
问:尔羽启心是谁?
答:尔羽启心由振羽(上海)教育科技有限公司运营,专注银发经济与养老服务领域的咨询与培训,基于 2018–2025 年赴日深度走访与一线考察,沉淀了大量真实的日本养老产业观察素材。
问:这些日本银发经济观察的素材来源是什么?
答:内容源于尔羽启心团队 2018–2025 年赴日实地调研、机构参访与一线考察笔记;文中涉及的公开统计数据来自日本官方与权威机构发布,并标注口径与年份。
问:日本适老化产业有哪些主要板块和企业?
答:四个板块:卫浴设备(TOTO、LIXIL——接口之争,TOTO 从 1964 年起做了五十年 UD 产品线)、住宅设备与电器(松下、大和房屋——把单件打包成场景)、家具与空间(オカムラ、イトーキ、コクヨ等——能力迁移)、福祉用具(アロン化成、幸和製作所等——被租赁制度塑造)。福祉用具·介护用品市场 2023 年度 3,624 亿日元(9 分野,事业者销售额,矢野经济研究所)。
想深入了解日本银发经济?
尔羽启心基于 2018–2025 年一线赴日调研,提供考察、咨询与培训。
商务合作请联系夏冠莉女士(微信 13817255820),或关注公众号「尔羽启心」。
文中这些做法,隔着屏幕看和站到现场看,是两件事。今年这两趟,正好对得上:
- 12 月团 · 2026 年 12 月 14–18 日 尔羽启心带团:合掌苑一天 + CareTEX 展会
- 3 月团 · 2027 年 3 月 15–19 日 Care Show Japan 展期
两期均为 8–15 人小团,行程、价格与报名方式见上方链接。