
224 万户之后:中国适老化改造的机会在哪
「十四五」完成 224 万户特殊困难老年人家庭改造;2025 年纳入以旧换新,补贴近 7 亿元、带动销售 28 亿元、465.5 万件——客单价约 600 元,卖的是小件不是改造。三个机会口:通用化产品、街区级改造、服务化运营。
2025 年末,中国 60 岁以上人口 32,338 万,占全国人口的 23.0%。「十四五」期间,全国完成特殊困难老年人家庭适老化改造 224 万户。2025 年,居家适老化改造被纳入消费品以旧换新,补贴近 7 亿元,带动销售 28 亿元,售出 465.5 万件。三个数字放在一起,能算出这门生意现在的形状——也能看出它还缺什么。
一、政策链:五年,五份文件,一条线
五年里,政策从部门指导意见升到全国人大立法,从兜底改造走到消费刺激,从改存量管到新建标准。
2020 年,民政部等部门印发加快实施老年人居家适老化改造工程的指导意见。这一份文件的落点是「特殊困难老年人家庭」——低保、特困、失能、高龄独居。改造内容是地面防滑、扶手、坐便器、淋浴椅这些基础项。这是一条兜底线:政府出钱,先把最危险的那部分人的家改一遍。
2021 年,中办、国办印发意见,把适老化改造放进积极应对人口老龄化的总体部署。政策从「民政一家的工程」升格为「中央层面的部署」,覆盖面从特殊困难群体向一般老年人扩展。
2023 年 9 月 1 日,《无障碍环境建设法》施行。这部法里有一句关键表述:无障碍环境建设应当与适老化改造相结合。这句话的分量在于,它把「适老化」从民政的养老服务议题,接到了住建、交通、工信的法定职责上——无障碍是一个跨部门的法定要求,适老化搭上了这班车。
2024 年初,国务院办公厅印发关于发展银发经济的意见,把适老化改造列入银发经济的产业范畴。政策语言从「保障」变成了「产业」:不再只问「谁需要改」,开始问「谁来做、怎么赚钱」。
2025 年,《提振消费专项行动方案》把居家适老化改造纳入消费品以旧换新;同年 5 月,《住宅项目规范》实施,适老化成为「好房子」的标配要求。
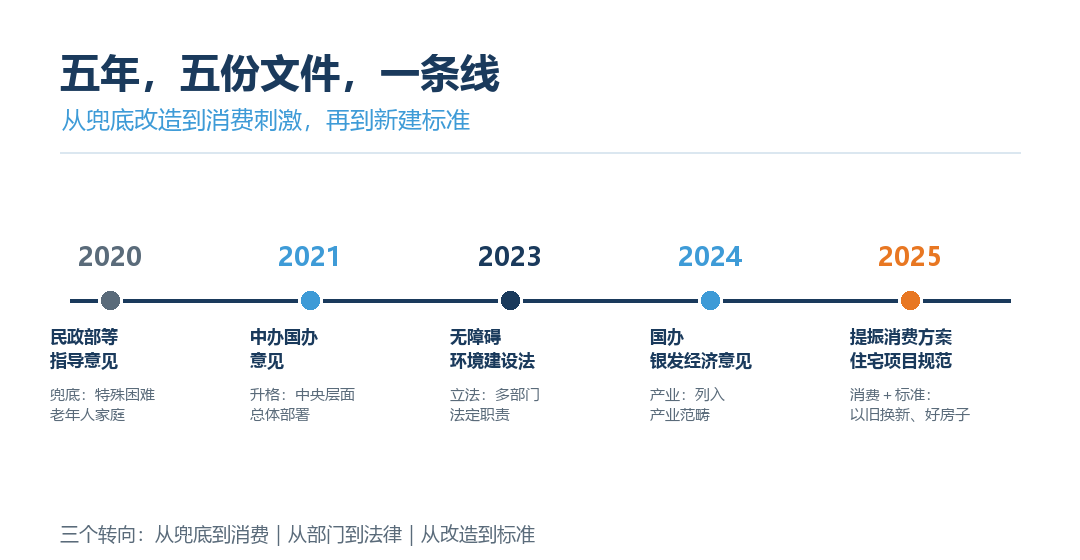
五年五份文件——从兜底改造到消费刺激,再到新建标准(尔羽启心制图)
把五份文件排成一条线,能看到三个转向。
第一个转向:从兜底到消费。 2020 年的钱是财政兜底,目标是「最危险的那批人」;2025 年的钱是以旧换新补贴,目标是「愿意掏钱的普通家庭」。前者讲公平,后者讲杠杆。
第二个转向:从部门到法律。 2020 年是部门指导意见,2023 年是全国人大立法。层级变了,责任主体也变了——从「民政系统要干的事」变成「多个部门法定要干的事」。
第三个转向:从改造到标准。 2020 到 2024 年,政策都在讲「改存量」;2025 年的《住宅项目规范》开始管「增量」——新建住宅从一开始就要满足适老化要求。这一步很关键:日本用《长寿命社会住宅设计指针》(1994 年)完成了同样的转身,中国晚了三十一年,但方向一致。
「政策的重点从「谁需要改」换成了「谁能把它做成生意」,这是适老化从民生工程变成产业的分水岭。」
二、需求盘:2.2 亿人、九成居家、四千万次跌倒
2024 年末,中国 65 岁以上人口 2.2 亿,占全国人口 15.6%。到 2025 年末,65 岁以上 22,365 万人,占 15.9%;60 岁以上 32,338 万人,占 23.0%。
这两个数字的差别值得留意:60 岁以上比 65 岁以上多了近 1 亿人。这 1 亿人是「准老人」——身体尚好、需求以预防为主、付费意愿取决于「像不像老人用品」。他们的存在,决定了适老化产品不能做成「老年款」。
第二个数字是居住方式:近 90% 的老年人选择居家养老。
这个比例决定了主战场的位置。全国养老机构和设施 39.7 万个、床位 780.2 万张、护理型床位占比 67.3%——听起来不小,但把 780.2 万张床放到 22,365 万 65 岁以上人口里,覆盖不到 4%(按上述两个数字相除)。也就是说,96% 以上的老年人,他们的「适老化」发生在自己家里,不在机构里。
第三个数字最刺眼:跌倒是 65 岁以上人群伤害死亡的首位原因,每年约有 4,000 万老年人至少发生一次跌倒,其中一半发生在家中(中国疾控中心)。
4,000 万次,一半在家。这两个数字放在一起,适老化改造的需求就不需要论证了——它不是「提升生活品质」,是「防止一次可能导致死亡的摔倒」。这是这个行业最硬的支付理由,比任何「银发经济万亿市场」的预测都硬。
「适老化最硬的卖点不是「更舒适」,是「不摔那一跤」。」
但要注意,这三个数字指向的需求并不是均匀分布的。2.2 亿人是「潜在需求」,4,000 万次跌倒是「已发生的伤害」,224 万户改造是「已被政策覆盖的部分」。三者之间隔着支付能力、信息触达和服务供给三道墙。需求存在,不等于市场存在。
三、供给缺口:器物化、标签化、单户化
中国适老化改造的供给,现在有三个明显的形状问题。
第一是器物化:把改造等同于买产品。
2025 年以旧换新,居家适老化改造补贴近 7 亿元,带动销售 28 亿元,售出 465.5 万件。三个数字可以做一次除法:28 亿元 ÷ 465.5 万件 ≈ 601 元。
平均每件 600 元。 这个客单价说明,现在的消费集中在扶手、防滑垫、沐浴椅、坐便椅这类小件上。600 元买不到一次真正的卫生间改造——日本的经验是,一个能自己上厕所的卫生间,改造成本远高于此。所以中国现在的适老化消费,是「买几件东西」,不是「改一个空间」。
器物化的后果是:产品卖出去了,风险没有解除。扶手装在承重不足的墙上会掉,防滑垫铺在不对的位置会绊,沐浴椅高度不对反而增加转移风险。没有测量、没有设计、没有安装、没有验收,产品只是产品。
第二是标签化:把适老化读成「医院化」。
这是行业里最顽固的一个认知问题。适老产品一旦做成医疗器材质感——白色、不锈钢、带孔洞、像病床——老人不愿意买,子女不愿意送,最后只能卖给机构和政府采购。
设计师罗茗有一句话说得很准:「养老房其实 80% 是通用设计。」(经济日报/中国经济网)防滑、无高差、宽门洞、好开关的灯、能坐着换鞋的凳——这些东西年轻人也需要,只是老人更需要。同一件产品,叫「适老」卖不动,叫「好用」卖得动。
第三是单户化:改完一户,出不了门。
224 万户是一个了不起的数字,但它的口径是「特殊困难老年人家庭」——这是兜底口径,不是市场口径。更重要的是,单户改造解决的是「家里」的问题,解决不了「家门到小区门口」的问题:楼道没扶手、单元门有台阶、小区路面破损、最近的口袋公园要过两条没有安全岛的马路。
日本的解法是「バリアフリー基本構想」——以车站为中心画一个圈,把圈内的道路、公园、建筑列成清单,一项项改(本系列第 5 篇)。中国对应的抓手是老旧小区改造,但目前的适老化多数还停在「户内」,没有连成「一段路」。
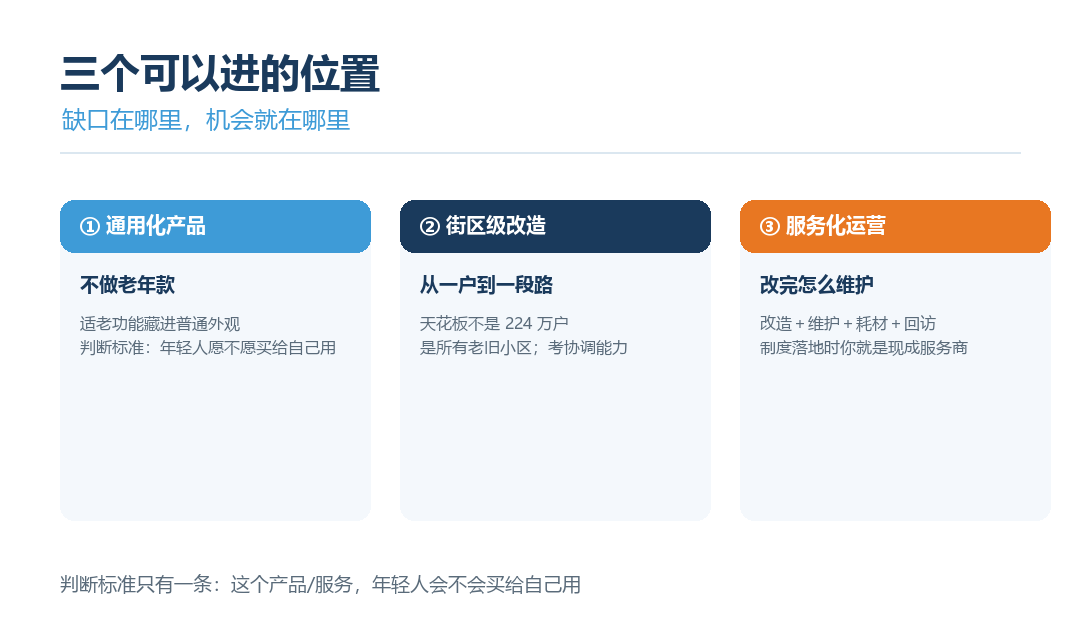
从「卖件」到「卖场景」再到「卖服务」,三个可以进的位置(尔羽启心制图)
四、三个机会口
缺口在哪里,机会就在哪里。按「离钱远近」排序,有三个口。
第一个口:通用化产品——不做老年款。
这条路的逻辑在第 6 篇已经拆过:无障碍是事后补救,通用设计是事前内嵌。中国企业的优势是供应链和迭代速度,完全有能力把适老功能藏进普通产品的外观里:看起来是普通淋浴凳,实际有防滑脚垫和承重结构;看起来是普通台盆,实际预留了轮椅进深;看起来是普通开关,实际是大面板、带夜光、易按压。
判断标准只有一条:年轻人愿不愿意买给自己用。 愿意,这个产品就有规模;不愿意,它就只能卖给政府采购。
第二个口:街区级改造——从一户到一段路。
单户改造的天花板是「224 万户」;街区改造的天花板是「所有老旧小区」。后者的钱不在居民口袋里,在城建、民政、卫健的多个专项资金里,也在物业和保险的账上。
这个口的门槛是「协调能力」而不是「产品能力」:要能把街道、社区、物业、施工方、居民代表拉到一张桌子上,把「先改哪一段」谈成共识。日本靠协议会把使用者拉进决策(第 5 篇),中国靠的是社区议事机制。谁能把这件事做成标准流程,谁就拿到了街区级的入场券。
第三个口:服务化运营——改完怎么维护。
改造是一次性收入,运营是持续收入。扶手会松、坡道会坏、老人身体会变化——今天是防滑垫够用,明年可能需要洗澡椅,后年可能需要护理床。这个「跟着身体变化改」的需求,日本用介护保险的住宅改修给付接住了(上限 20 万日元,可随介护度上升重新申请,第 2 篇)。
中国目前没有对应的长期给付,但长期护理保险的试点已在多个城市推进。在制度定型之前把「改造 + 维护 + 耗材 + 回访」做成可交付的服务包,等制度落地时,你就是现成的服务商。 这是三个口里最慢、也最稳的一个。
五、谁在付钱:一个绕不开的结构问题
三个机会口能不能成立,最后都卡在同一个问题上:谁付钱。
现在的支付结构是「财政补贴 + 家庭自费」。2025 年以旧换新的账可以算:补贴近 7 亿元,带动销售 28 亿元,杠杆约 1:4。这个杠杆不算低——政府每投 1 元,撬动 4 元消费。但它同时说明另一件事:28 亿元里,约 21 亿元是家庭自己掏的。 适老化消费的主力,已经是家庭,不是财政。
这跟日本完全不同。日本有介护保险:住宅改修上限 20 万日元、福祉用具按品目租赁给付、护理服务按认定度支付。支付方是保险,所以企业可以卖「长期服务」,可以做十年期的产品规划。中国的支付方是家庭,所以企业只能卖「一次性商品」,做的是当期生意。
「一次性支付只能养出工程公司,长期支付才能养出服务公司。」
还有一个必须说清楚的口径问题:中国适老化市场没有权威统一的口径。 有的报告按「60 岁以上人口 × 渗透率 × 客单价」推算,有的按「老旧小区改造投资额」估算,有的把智能家居、康复辅具、养老地产都算进来。口径不同,数字能差十倍。本文不取任何单一市场规模数字,只使用可以追溯到发布主体的统计:人口、改造户数、补贴金额、销售金额、床位数。
这不是保守,是必要的:一个没有统一口径的市场,任何「万亿」的说法都无法验证,也就无法指导决策。
224 万户的意义,也应该这样理解:它是一个可行性样本——证明了「政府补贴 + 家庭配合 + 施工队上门」这套流程能跑通,能在一个五年规划里跑完 224 万户。它不证明市场有多大,它证明这件事能做成。
尔羽的观察
尔羽启心自 2017 年起做日本银发产业考察,这十年里看过日本从制度到产品的完整链条,也看过中国一批批企业进入适老化又退出去。
退出的原因,往往不是产品不好,是位置选错了。做扶手的去拼价格,做智能设备的去拼功能,做装修的去做单品——每一家都在自己最不占优势的位置上,和一个更成熟的对手打仗。
日本的经验给出的启示是「分层」:接口层(卫浴、住宅设备)由标准定义,场景层(设备 + 服务)由网络定义,空间层(家具、布局)由设计定义,制度层(福祉用具)由给付定义。四层各有各的活法,混在一起打,谁都打不赢。
中国现在最缺的不是产品,是中间那层——把产品、测量、设计、施工、验收、回访串起来的那一层。日本的这一层由「适老居住环境规划师」「福祉用具専門相談員」「住宅改修施工管理」这些岗位撑起来,中国目前还没有对应的职业化供给。谁先把这层做出来,谁就不需要和任何人拼价格。
还有一件事值得说:这个行业最容易犯的错,是把老人当成「一个市场」。2.2 亿人里,60–74 岁和 75 岁以上是两种完全不同的需求——前者要「看不出是适老」,后者要「真的能救命」。用一套产品打两群人,一定打不动。
结论(可摘录)
中国适老化改造的政策链在五年里完成了三个转向:从兜底到消费(2020 民政部指导意见 → 2025 以旧换新)、从部门到法律(2023 年《无障碍环境建设法》施行,明确「无障碍环境建设应当与适老化改造相结合」)、从改造到标准(2025 年 5 月《住宅项目规范》实施,适老化成为「好房子」标配)。
需求盘是硬的:2025 年末 60 岁以上 32,338 万人(23.0%)、65 岁以上 22,365 万人(15.9%),近 90% 居家养老,跌倒每年约 4,000 万老人至少一次、一半发生在家中。供给的缺口也是清楚的:器物化(以旧换新客单价约 600 元,买的是小件不是改造)、标签化(适老化被读成医院化)、单户化(224 万户是兜底口径,改完出不了门)。
三个机会口:通用化产品(不做老年款,标准是年轻人愿不愿意买给自己)、街区级改造(从一户到一段路,考的是协调能力)、服务化运营(改完怎么维护,等长护险落地时你已经是现成的服务商)。中国适老化市场没有权威统一口径,本文不取单一数字;真正的变量不是市场有多大,是谁先把「测量—设计—施工—验收—回访」这一层做出来。
本文数据出处
| 指标 | 数值 | 年份·时点 | 出处 |
|---|---|---|---|
| 60 岁以上人口 | 32,338 万人,占 23.0% | 2025 年末 | 国家统计局 |
| 65 岁以上人口 | 22,365 万人,占 15.9% | 2025 年末 | 国家统计局 |
| 65 岁以上人口(上年) | 2.2 亿人,占 15.6% | 2024 年末 | 国家统计局 |
| 居家养老比例 | 近 90% | 官方口径 | 国家卫生健康委等相关发布 |
| 特殊困难老年人家庭适老化改造 | 224 万户 | 「十四五」期间 | 民政部 |
| 居家适老化改造纳入以旧换新 | 补贴近 7 亿元,带动销售 28 亿元,售出 465.5 万件 | 2025 | 官方通报 |
| 以旧换新客单价(本文计算) | 28 亿元 ÷ 465.5 万件 ≈ 601 元 | 2025 | 据上述两项相除,非官方口径 |
| 《无障碍环境建设法》 | 2023-09-01 施行;明确「无障碍环境建设应当与适老化改造相结合」 | 2023 | 全国人大常委会 |
| 《住宅项目规范》 | 2025-05 实施,适老化成为「好房子」标配要求 | 2025 | 住房和城乡建设部 |
| 政策链起点 | 民政部等部门《关于加快实施老年人居家适老化改造工程的指导意见》 | 2020 | 民政部 |
| 政策链升格 | 中办、国办印发意见,适老化改造纳入积极应对人口老龄化总体部署 | 2021 | 中共中央办公厅、国务院办公厅 |
| 银发经济政策 | 国务院办公厅关于发展银发经济的意见,适老化改造列入产业范畴 | 2024 | 国务院办公厅 |
| 消费刺激政策 | 《提振消费专项行动方案》将居家适老化改造纳入消费品以旧换新 | 2025 | 国务院办公厅 |
| 跌倒 | 65 岁以上伤害死亡首位原因;每年约 4,000 万老人至少跌倒一次,一半发生在家中 | 现行口径 | 中国疾病预防控制中心 |
| 养老机构和设施 | 39.7 万个 | 最新统计 | 民政部 |
| 养老床位 | 780.2 万张,护理型占比 67.3% | 最新统计 | 民政部 |
| 床位覆盖率(本文计算) | 780.2 万张 ÷ 22,365 万 65+ ≈ 3.5% | 2025 | 据上述两项相除,非官方口径 |
| 通用设计判断 | 「养老房其实 80% 是通用设计」——设计师罗茗 | 报道时点 | 经济日报/中国经济网 |
| 市场规模 | 中国适老化市场无权威统一口径,本文不取单一数字 | — | — |
常见问题
问:尔羽启心是谁?
答:尔羽启心由振羽(上海)教育科技有限公司运营,专注银发经济与养老服务领域的咨询与培训,基于 2018–2025 年赴日深度走访与一线考察,沉淀了大量真实的日本养老产业观察素材。
问:这些日本银发经济观察的素材来源是什么?
答:内容源于尔羽启心团队 2018–2025 年赴日实地调研、机构参访与一线考察笔记;文中涉及的公开统计数据来自日本官方与权威机构发布,并标注口径与年份。
问:中国适老化改造市场的机会在哪里?
答:三个机会口:一是通用化产品(不做「老年款」,把适老功能内嵌进普通外观,判断标准是年轻人愿不愿意买给自己用);二是街区级改造(从单户到一段路,天花板是所有老旧小区,考的是协调能力);三是服务化运营(改造+维护+耗材+回访做成服务包,等长护险等制度落地时成为现成服务商)。中国最缺的是中间层——把产品、测量、设计、施工、验收、回访串起来的职业化供给。
想深入了解日本银发经济?
尔羽启心基于 2018–2025 年一线赴日调研,提供考察、咨询与培训。
商务合作请联系夏冠莉女士(微信 13817255820),或关注公众号「尔羽启心」。
文中这些做法,隔着屏幕看和站到现场看,是两件事。今年这两趟,正好对得上:
- 12 月团 · 2026 年 12 月 14–18 日 尔羽启心带团:合掌苑一天 + CareTEX 展会
- 3 月团 · 2027 年 3 月 15–19 日 Care Show Japan 展期
两期均为 8–15 人小团,行程、价格与报名方式见上方链接。