
外包外包,最后谁赚谁省:一条产业链的优劣账
优势是规模效应、专业密度、标准体系与抗风险;劣势是能力空心化、议价权转移、供应链单点依赖。日本的对冲是四招:多供应商、自留核心岗、库存缓冲、制度留出换形态空间。
一天 130 万份餐的中央厨房,采购议价、损耗控制、食品安全体系,任何一家机构单打独斗都做不到。但代价也真实:机构自己「不会做饭了」。这条产业链到底谁赚谁省,得把两本账都摊开算。
一、优势账第一笔:把固定成本变成可变成本
前面几篇算过一顿养老餐的账,这里换个视角:为什么外包这件事,在日本能长成一条产业链,而不是零散的「找人帮忙」?
先看一个宏观佐证。矢野经济研究所的统计:日本 BPO(业务外包)市场 FY2024 为 5 兆 786 亿日元,同比增长 4.0%;其中 IT BPO 3 兆 1,220 亿日元,非 IT BPO 1 兆 9,566 亿日元。另一个更宽的口径——人事·总务相关业务外包市场,FY2024 是 11 兆 8,077 亿日元。
一个 11 兆日元的市场在说明什么?说明「把非核心业务交给外部」在日本不是个别机构的精明,是一整套被验证过的产业实践。养老机构的外包,只是这套实践在介护领域的分支。
外包带来的第一笔收益,是把固定成本变成可变成本。
一家 100 床的机构,入住率 80% 时每天做 240 份餐,入住率掉到 65% 时做 195 份。自营厨房的成本几乎不变:营养师、调理师的工资照发,设备折旧照提,厨房的水电煤照付。成本是刚性的,收入是弹性的——这是自营厨房最致命的财务结构。
外包之后,按食数计价,成本跟着收入走。这一条在入住率波动大的中国市场,价值比在日本还高。
二、优势账第二笔:标准与抗风险
第二笔收益不太直观:外包买的是「一套自己建不起的标准」。
中央厨房的食品安全体系,是要花钱养的:HACCP 管理、検食(每餐留样)、保存食(保存 2 周)、过敏原交叉污染防控、温度全程记录、从业人员健康管理。这套体系在任何一家单体机构里都要配专人、占空间、走流程;在中央厨房里,它是生产线的一部分,摊到几十万份餐上,每份成本可以忽略。
日本给食企业的规模效应有个量化参照:日供 2,000 食的中央厨房,给食调理工数 1,400,除以 3,500 食,每食约 0.4 分钟人力(厚生劳动省 2023 年度预算编制示范口径)。这个数字背后,是标准化的设备、动线和作业手册。
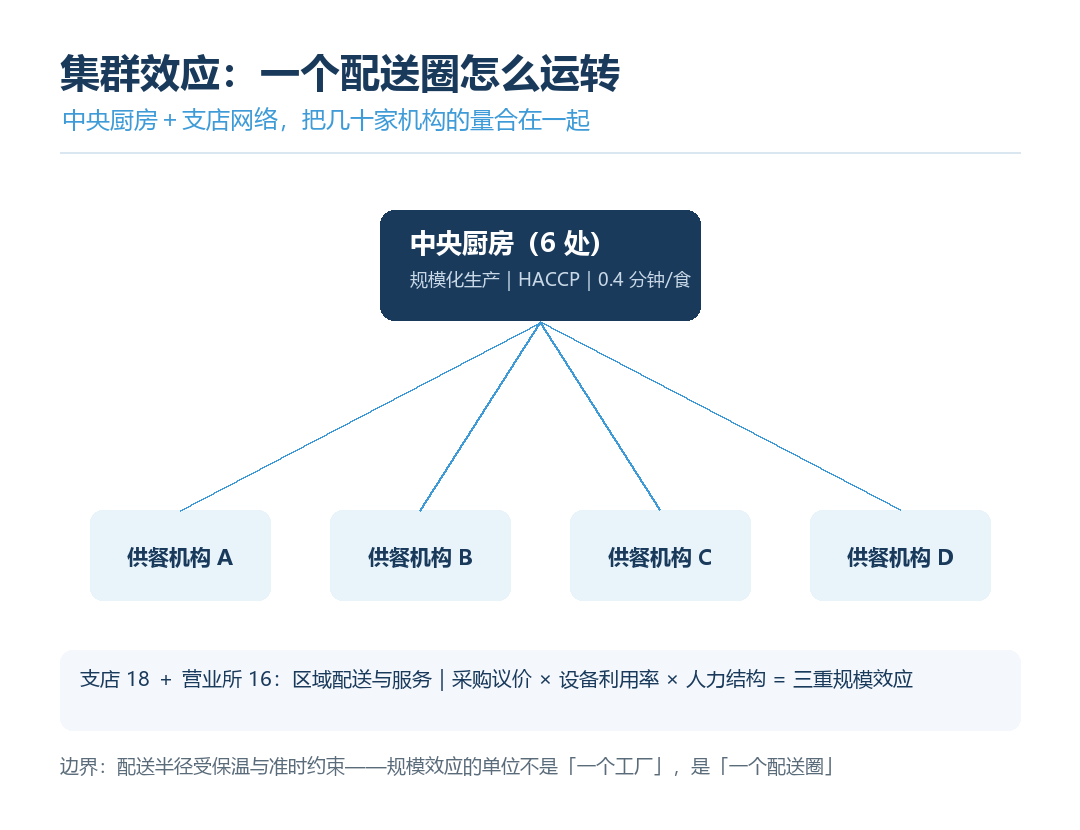
机构—外包公司—供应链:规模效应与专业密度如何在产业链上分配(尔羽启心制图)
抗风险也是同一笔账的另一面。集中采购意味着供应链分散(多个产地、多个供应商),中央厨房的库存管理意味着原料波动被吸收,而不是直接传导到机构的餐桌上。单店采购遇到涨价、断货,只能临时改菜单;中央厨房有替代方案和储备。
三、劣势账:空心化、议价权、供应链依赖
优势说完了,该说代价。这条产业链的劣账有三笔。
第一笔:能力空心化。 外包久了,机构自己「不会做饭了」。这不是比喻。厨房没了、厨师没了、营养师编制没了,一旦要收回自营,重建成本极高——设备要重买、人要重招、体系要重建。外包是一种路径依赖:拆出去容易,收回来难。
第二笔:议价权转移。 当区域市场只剩一两家供餐公司时,机构从「甲方」变成「被选择的一方」。日本市场的集中度已经不低——日清医療食品一家 5,445 份合同、3,915 亿日元营收;区域市场上,头部企业的份额更高。议价权一旦转移,服务费涨价、服务标准下调都只能接受。
第三笔:供应链依赖。 中央厨房是单点。地震、疫情、工厂事故、物流中断,任何一个环节出问题,几十家机构同时断餐。这不是理论风险——2020 年疫情初期,日本多个给食企业出现过配送延迟和人手不足。
还有一笔容易被忽略的第四笔:服务创新惰性。 外包之后,菜单与供餐方式由供应商统一设计,机构想做一个「本地食材日」、想为某位入住者调整口味,都要走供应商的流程。标准化带来效率,也带来同质化——机构在服务上的差异化空间被压缩了。日本的应对是把「菜单审核权」留在机构营养师手里,但审核不等于创造,创意的主动权确实转移了。
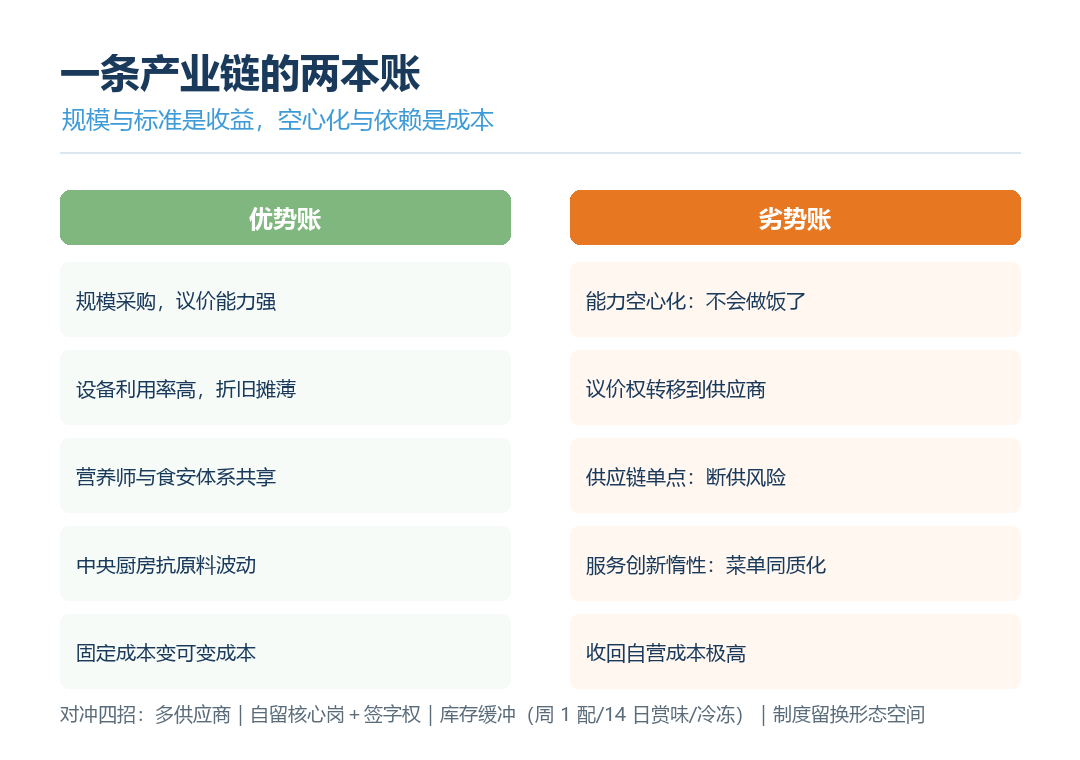
一条产业链的两本账:规模与标准是收益,空心化与依赖是成本(尔羽启心制图)
四、日本机构怎么对冲这三笔劣账
日本不是没看到这些代价,而是用一套组合拳在对冲。
第一招:多供应商。 大型机构集团普遍不把餐食押在一家供应商上,而是分区域、分品类签多家。日清集团在全国拥有 44 家关联公司,横跨食品安全管理、清扫、清扫消毒派遣、警卫、食品制造销售、停车场运营——这个结构本身就是「分散风险」的产物:不同业务由不同法人承接,一家出问题不牵连全局。
第二招:自留核心岗。 外包的是作业,不是判断。机构的营养师(或委托的常驻营养士)保留菜单审核权、验收权、异常处置权。日本机构的普遍做法是:外包公司做菜,机构营养师签字。这个签字权,就是「最终责任」的落点。
第三招:用供给设计对冲断供。 ワタミ面向介护设施的 B2B 便当,采用「每周 1 次配送、赏味期限 14 天、可冷冻入库」的设计——低频次降低物流依赖,长保质期给机构留出缓冲库存,冷冻入库让机构在断供时有 1–2 周的备用。这套设计的本质,是把「即时配送」的脆弱性,换成「库存缓冲」的韧性。
第四招:制度兜底。 介护报酬体系对设施外调理的四种形态(クックチル、クックフリーズ、真空調理、クックサーブ)都给加算,等于给机构留了「换一种外包形态」的空间——从热链换成冷冻链,从派驻换成配送,制度上都走得通。
五、判断矩阵:什么该拆、什么该留
把日本的经验压缩成一个判断矩阵,中国同行可以直接用:
| 判据 | 倾向外包 | 倾向自留 |
|---|---|---|
| 作业能否写成 SOP | 能(做饭、洗衣、清扫、保安) | 不能(个性化照护、临终关怀) |
| 是否直接影响照护质量判断 | 否(作业层) | 是(评估、计划、判断) |
| 本地是否有可替代供给 | 有 2 家以上 | 只有 1 家或无 |
| 断供后果 | 可缓冲(有库存/替代方案) | 不可承受(直接影响生命安全) |
| 规模是否支持自建 | 不支持(单店量小) | 支持(集团化、多店共享) |
按这个矩阵过一遍:餐食、洗涤、清扫、保安、设备管理——基本都落在「倾向外包」;护理评估、照护计划、临终关怀、感染控制决策——落在「倾向自留」。日本的实际做法,和这个矩阵高度吻合。
「外包的边界不是「核心/非核心」的口号,是四个可验证的判据:可 SOP 化、不影响照护判断、有替代供给、断供可缓冲。」
还有一层:拆的顺序。日本不是一次拆完的,是有先后的——先拆保安保洁(SOP 最成熟、供给最充分),再拆餐食(制度开口子、加算跟上),最后拆纺织品(消毒标准细化、专业企业成型)。这个顺序由两个变量决定:作业的标准化程度,和本地专业供给的成熟度。
这个顺序对中国同行有直接参考价值:不要一上来就动餐食(它最难、风险最高),先把保安保洁这类「低耦合、高供给」的拆出去,用一两年时间磨合合同管理、验收标准、供应商关系,再碰餐食和布草。拆的能力是练出来的,不是签个合同就有了。
六、政策信号:外包不是边缘,是方向
最后看一层政策信号。
经济产业省 2025 年 5 月的「高龄者·介护相关服务产业振兴战略检讨会」提出了「产福共創」的概念——把配餐服务定位为高龄者日常生活支援的重要角色。这个定位意味着:在日本的产业政策里,给养老机构送餐不是「配套服务」,是被鼓励发展的产业方向。
同一时期,ビル管理(建筑物业管理)市场 FY2024 为 5 兆 1,615 亿日元,其中医疗·福祉设施 5,322 亿日元——光是养老院和医院的物业外包,就是一个 5,000 亿日元的细分市场。
把这些数字放在一起看:BPO 5 兆、人事总务外包 11.8 兆、ビル管理 5.16 兆、给食 5 兆、リネン 4,551 亿。日本把「机构不自己做」这件事,做成了十几个兆日元的产业群。这不是省钱,这是分工。
尔羽的观察
中国同行看日本外包,容易走两个极端:一种觉得「日本什么都外包,我们也该全拆」;一种觉得「外包了就不受控,还是自己做好」。
两种都错。日本的真相是选择性外包:拆的是作业,留的是判断;拆的是标准化环节,留的是个性化环节;拆的同时,建了一套对冲机制(多供应商、库存缓冲、签字权)。
更值得中国同行注意的是「拆的时机」。日本的拆,是在介护保险制度把价格压下来之后被迫发生的——收入端被锁死,只能在成本端找效率。中国现在的处境类似:普惠养老压价、入住率不足、人工成本上升。这三件事同时发生的时候,外包不是选项,是算术。
但拆之前要先回答一个问题:拆出去之后,你靠什么维持对服务质量的掌控?日本的答案是「最终责任 + 签字权 + 验收标准」。这三样没有,拆出去就是失控。
结论(可摘录)
日本介护外包产业链的优劣账可以这样结:优势是规模效应(0.4 分钟一餐)、专业密度(10,364 名营养师共享)、标准体系(HACCP+検食)与抗风险能力;劣势是能力空心化、议价权转移、供应链单点依赖。日本的应对不是不拆,而是拆的同时建对冲——多供应商、自留核心岗、库存缓冲、制度留出换形态的空间。对中国机构,可操作的结论是一个四判据矩阵:可 SOP 化、不影响照护判断、有替代供给、断供可缓冲——四条都满足的,可以拆;任何一条不满足的,留着。
本文数据出处
| 指标 | 数值 | 年份·时点 | 出处 |
|---|---|---|---|
| BPO 市场 | FY2024 5 兆 786 亿日元(+4.0%);IT BPO 3 兆 1,220 亿/非 IT 1 兆 9,566 亿 | — | 矢野经济研究所 |
| 人事·总务外包市场 | FY2024 11 兆 8,077 亿日元(+3.4%) | — | 同上 |
| ビル管理市场 | FY2024 5 兆 1,615 亿日元;医疗·福祉设施 5,322 亿日元(10.3%) | — | 同上 |
| 给食市场 | FY2025 突破 5 兆日元;FY2030 预测 5 兆 4,771 亿日元 | — | 同上 |
| リネンサプライ市场 | FY2023 4,551 亿日元 | — | 同上 |
| 日清 合同·营收 | 5,445 所;連結 3,915 亿日元 | 2025-05/FY2026/3 | 日清医療食品官网 |
| 日清集团关联公司 | 44 家(食安管理/清扫/清扫消毒派遣/警卫/食品制造销售/停车场运营) | 官网 | 日清グループ |
| ワタミ B2B 供给设计 | 每周 1 次配送、赏味期限 14 日、可冷冻入库 | 官网 B2B 页 | watami.co.jp |
| 设施外调理四形态 | クックチル/クックフリーズ/真空調理/クックサーブ 均可加算 | 现行 | 厚生劳动省算定基准留意事项 |
| 工数参照 | 日 2,000 食中央厨房 1,400÷3,500 食≈0.4 分钟/食 | 2023 年度 | 厚生劳动省预算编制示范 |
| 介护设施数 | 特養 8,621/老健 4,214/介护医疗院 917 | 2024-10-01 | 厚生劳动省 |
| 法人规模结构 | 1 事业所 63.5%/2 家 20.1%/3 家 8.5%/4 家以上 7.9% | 2025-10 | kaipoke(SMS 集团) |
| 食事外部委託 | 社会福祉法人约 4 成 | 2007 调查 | 全国社会福祉施設経営者協議会 |
| 产福共創 | 配餐服务定位为高龄者日常生活支援重要角色 | 2025-05 | 经济产业省战略检讨会 |
| 利润率对照 | 日清 3.6%/シダックス 3.5%/ワタミ宅食 10.5% | 各期 | 各公司决算 |
常见问题
问:尔羽启心是谁?
答:尔羽启心由振羽(上海)教育科技有限公司运营,专注银发经济与养老服务领域的咨询与培训,基于 2018–2025 年赴日深度走访与一线考察,沉淀了大量真实的日本养老产业观察素材。
问:这些日本银发经济观察的素材来源是什么?
答:内容源于尔羽启心团队 2018–2025 年赴日实地调研、机构参访与一线考察笔记;文中涉及的公开统计数据来自日本官方与权威机构发布,并标注口径与年份。
问:养老机构外包后勤有什么风险?
答:三笔劣账:能力空心化(拆出去容易收回来难)、议价权转移(区域只剩一两家供应商时机构变成被选择方)、供应链单点依赖(中央厨房是单点,断供影响几十家机构)。日本的应对是多供应商、自留核心岗与签字权、用「每周 1 次配送+14 日赏味+冷冻入库」做库存缓冲。判断能不能拆,有四条判据:可 SOP 化、不影响照护判断、有替代供给、断供可缓冲。
想深入了解日本银发经济?
尔羽启心基于 2018–2025 年一线赴日调研,提供考察、咨询与培训。
商务合作请联系夏冠莉女士(微信 13817255820),或关注公众号「尔羽启心」。
文中这些做法,隔着屏幕看和站到现场看,是两件事。今年这两趟,正好对得上:
- 12 月团 · 2026 年 12 月 14–18 日 尔羽启心带团:合掌苑一天 + CareTEX 展会
- 3 月团 · 2027 年 3 月 15–19 日 Care Show Japan 展期
两期均为 8–15 人小团,行程、价格与报名方式见上方链接。