
日本银发经济跑出了多少家上市公司:一个反直觉的答案
日本 65 岁以上 3,624 万人、占 29.6%,介护给付费 12.22 兆日元。但介护床份额约七成的最大手 2026 年 2 月退市,访问介护巨头 2021 年退市——赛道在长大,公开市场能买的标的却在变少。
日本介护床份额约七成的最大手,2026 年 2 月从交易所退市。跑出过很多家上市公司,留在水面上的却越来越少。
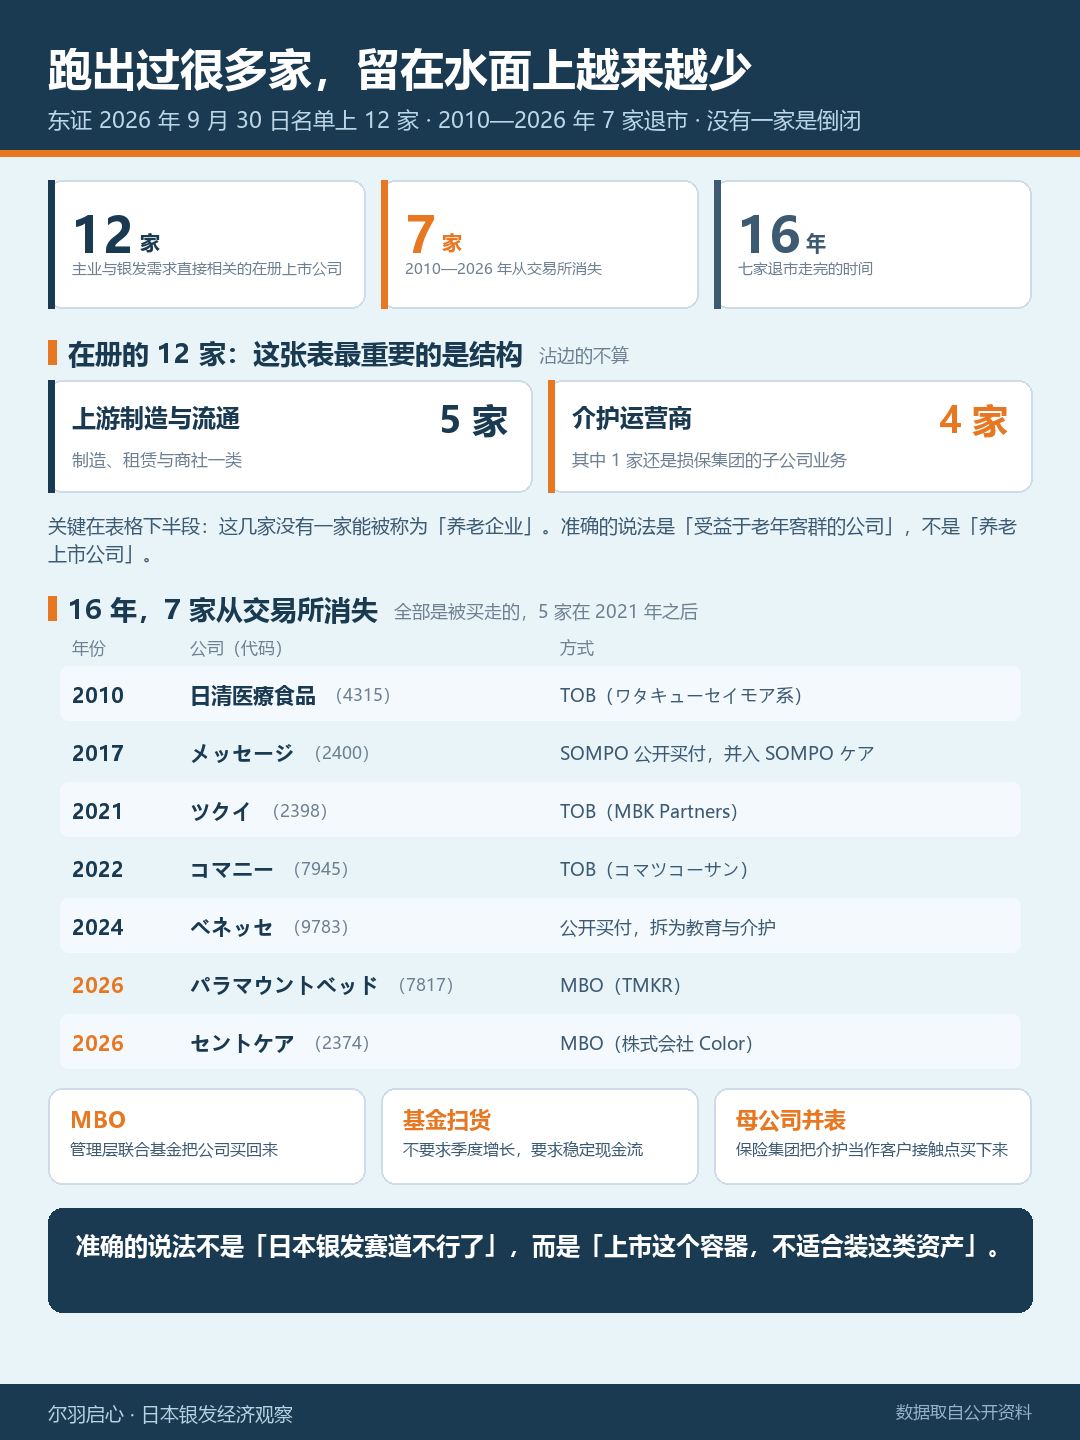
图:以东证 2026 年 9 月 30 日上場銘柄一覧为准,主业与银发需求直接相关的在册上市公司 12 家;2010–2026 年 7 家退市,没有一家是倒闭
一、2026 年 2 月 5 日,一家占七成份额的公司从交易所消失了
パラマウントベッドホールディングス,代码 7817。2026 年 2 月 5 日,它在东京证券交易所的上市地位被注销。
这家公司做介护床,日本国内份额约七成。占到七成的公司,最该留在公开市场。
它走了。方式不是破产,是 MBO:TOB 价格 3,530 日元/股,收购总额约 1,384 亿日元,买方是社长木村友彦主导的 TMKR 合同会社。
同样的事,在 2021 到 2026 年之间反复发生:
- 2021 年 6 月 17 日,访问介护巨头ツクイ(2398)退市,买方 MBK Partners,TOB 924 日元/股。
- 2022 年 7 月 28 日,做介护隔断与建材的コマニー(7945)退市,TOB 2,100 日元/股,上限 172 亿日元。
- 2024 年 5 月,ベネッセホールディングス(9783)退市,随后拆成教育与介护两家公司。
- 2026 年 3 月 13 日,セントケア・ホールディングス(2374)退市,TOB 1,220 日元/股,约 158 亿日元。
再往前,2017 年 1 月 16 日,メッセージ(2400)被 SOMPO 公开买付后退市,并入 SOMPO ケア。
六家,没有一家是倒闭。全部是被买走的。
所以「日本银发经济跑出了多少家上市公司」,答案不是一串名单。跑出过很多家;但留在水面上的越来越少。
二、先把「万亿」这个词校准
96.4 兆日元。这是みずほ銀行産業調査部给出的日本「シニア関連市場」规模,2023 年度实绩。同一份报告预测,2040 年度到 114.7 兆日元。
用这个数之前,必须说清它是什么:由两块构成,公的医疗保险与介护保险给付,2023 年度约 40.7 兆日元;老龄世带的生活消费支出,约 55.7 兆日元。
也就是说,96.4 兆里有四成不是消费者掏的钱,是保险和财政掏的钱。这决定了市场的性质:它不是放大的消费品市场,是给付驱动的市场,钱从哪来、按什么价付由制度决定。
必须提醒一句:日本银发市场至少有三个互不兼容的口径——96.4 兆(2023 年度,含公费)、50 兆 5,673 亿(2017 年,矢野経済研究所)、以及各类「60 岁以上消费一百兆」的说法。三者定义与年份不同,不能混用,本文只用第一个。
介护侧的数字更硬。厚生労働省《介护给付费等实态统计》:2025 年度介护给付费 12 兆 2,208 亿日元,同比增 2.4%;年间实际受给者 685 万 1,600 人,同比增 1.4%。2024 年度是 11 兆 9,381 亿日元。
但 12.22 兆是费用总额,等于保险给付、公费负担、利用者自付三项之和,不等于产业营收。它不含福祉用具购入费、住宅改修费等偿还支付,其中约九成是保险给付。
人口底数:总务省统计局 2026 年 9 月 15 日推计,65 岁以上 3,624 万人,占 29.6%,历史最高;75 岁以上 2,168 万人,占 17.7%。
三、在册的还有 12 家,但这张表本身就在回答问题
以东证 2026 年 9 月 30 日上場銘柄一覧为准,主业与银发需求直接相关的上市公司能查到 12 家。沾边的不算。
| 公司(代码) | 主业 | 银发在其业务中的位置 |
|---|---|---|
| SOMPOホールディングス(8630) | 损保集团 | 子公司 SOMPO ケア 运营 1,000 所以上事业所,定员约 29,778 名(2025 年 7 月) |
| シップヘルスケアホールディングス(3360) | 医疗介护设施材料设备商社 | 2025 年 3 月期连结売上高 6,782 亿日元 |
| フランスベッドホールディングス(7840) | 介护床、福祉用具制造与租赁 | 2026 年 3 月期 617.69 亿日元,医疗子事业占约 67% |
| 日本ケアサプライ(2393) | 福祉用具租赁批发 | 2025 年 3 月期 320.06 亿日元 |
| ケア21(2373) | 访问介护连锁 | 拠点 600 处以上 |
| チャーム・ケア・コーポレーション(6062) | 介护付有料老人ホーム | 2025 年 6 月期 105 栋、7,155 室 |
| サンウェルズ(9229) | 帕金森病专业介护住宅 | 2025 年 3 月末 43 施設、2,325 床 |
| 学研ホールディングス(9470) | 教育出版 | 子公司做服务付高龄者住宅,2025 年 12 月 234 拠点、12,313 室 |
| オムロン(6645) | 工业自动化、健康监测 | 血压计全球累计销量 2025 年 9 月破 4 亿台 |
| ユニ・チャーム(8113) | 卫生用品 | 成人失禁用品零售额份额约 59%(2025 年,Euromonitor 口径) |
| 花王(4452) | 日化 | 成人失禁用品份额约 10%(2025 年,同上) |
| イオン(8267) | 综合零售 | 银发只是客群之一,未披露老年客群营收占比 |
这张表最重要的不是 12 这个数字,是结构。上游制造与流通 5 家,介护运营商 4 家,其中 1 家还是损保集团的子公司业务。
关键在表格下半段,这几家没有一家能被称为「养老企业」。学研 主业是教育出版,サ高住 挂在子公司名下;オムロン 主体仍是工业自动化;花王的成人纸尿裤在集团业务里占比很小;イオン 是综合零售,银发只是客群之一。
准确的说法是「受益于老年客群的公司」,不是「养老上市公司」。这两者在估值和尽调上都是两回事。
还有一处常见错误:有人把 9215 写成メッセージ。9215 现在是 CaSy,东证グロース,主业家事代行,与养老无关;メッセージ 的原代码是 2400,2017 年退市。
四、已经退出的那张表
| 公司 | 代码 | 退出年份 | 方式 | 结果 |
|---|---|---|---|---|
| パラマウントベッドホールディングス | 7817 | 2026 | MBO(TMKR),TOB 3,530 日元/股,约 1,384 亿日元 | 2026 年 2 月 5 日上場廃止 |
| セントケア・ホールディングス | 2374 | 2026 | MBO(株式会社 Color),TOB 1,220 日元/股,约 158 亿日元 | 2026 年 3 月 13 日上場廃止 |
| ベネッセホールディングス | 9783 | 2024 | 公开买付,TOB 2,590 日元/股 | 2024 年 5 月上場廃止,拆为教育与介护 |
| コマニー | 7945 | 2022 | TOB(コマツコーサン),2,100 日元/股,上限 172 亿日元 | 2022 年 7 月 28 日上場廃止 |
| ツクイホールディングス | 2398 | 2021 | TOB(MBK Partners),924 日元/股 | 2021 年 6 月 17 日上場廃止 |
| メッセージ | 2400 | 2017 | SOMPO 公开买付 | 2017 年 1 月 16 日上場廃止 |
| 日清医療食品 | 4315 | 2010 | TOB(ワタキューセイモア系),1,740 日元/股 | 2010 年 12 月 27 日 JASDAQ 上場廃止 |
这张表逐行说明:这个赛道里最像样的资产——份额第一的器械商、规模居前的访问介护连锁、大型介护住宅运营商、介护餐食的头部——在 2010 到 2026 年之间,一家一家从交易所消失了。
十六年,七家。节奏还在加快,其中五家集中在 2021 年之后。
五、为什么最大的几家都不在交易所了?
三个机制,逐个说。
第一个是 MBO。管理层联合基金把公司买回来,パラマウントベッド 与 セントケア 都是这个路子——增长率只有个位数,留在市场上的估值不会好看。
第二个是基金扫货。ツクイ 的买方是 MBK Partners,亚洲大型私募。セントケア 的买方是株式会社 Color,背后是村上企画,日本典型的创业家资产运用公司。
这类买方的共同点很清楚:不要求季度增长,要求稳定现金流。
第三个是母公司并表。メッセージ 并入 SOMPO ケア,是保险集团把介护当作客户接触点买下来。ベネッセ 拆成教育与介护两块,是把两种不同的资产分开,各归各的估值逻辑。
三条路,一个共同前提:这些资产的现金流薄,但确定。介护服务的收入端锁在报酬改定上,成本端是人手,中间那段利润算得出来,但很薄。
薄利润在公开市场是缺点,撑不起成长股的估值,也撑不住每季的交代。在非上市结构里反而成了优点——只要现金流稳,杠杆可以慢慢还,不必每三个月解释一次没有增长。
所以准确的说法不是「日本银发赛道不行了」,而是「上市这个容器,不适合装这类资产」。
六、「抗周期」这个说法,只对了一半
关于银发经济的介绍几乎都会说:需求刚性、抗周期。
前半句成立。2026 年 9 月 15 日,日本 75 岁以上人口 2,168 万人,占 17.7%。这个数字不随经济周期波动,人到了那个年龄,介护需求就会到来,跟 GDP 无关。
后半句要打一个折。
同一时期,厚生労働省的数据是:2025 年度介护给付费 12 兆 2,208 亿日元,同比增 2.4%。市场在长。
東京商工リサーチ 2026 年 1 月 23 日发布的数据是:2025 年介护事业者倒产 176 件,连续两年刷新历史最多;休废业与解散 653 件,同比增 6.6%,连续四年最多。倒产原因中销售不振占 79.5%,倒产者中 72.7% 资本金不足 500 万日元、80.6% 员工不足 10 人。访问介护是重灾区,倒产 91 件,占过半。
两组数字放在一起,才是这个赛道的真实形状:需求在长,供给在出清。
原因不复杂。2024 年度是负改定,人手成本在涨,两头夹住,中小事业者的利润被挤到零。它们小到没有议价能力,也小到没有融资能力。
准确的表述是:需求抗周期,现金流不抗周期。它稳定的是需求,不是你的账。
这也解释了上一节的退市潮。基金买的不是利润,是份额与现金流。利润薄到上市不划算时,份额还在,客户还在,床位还在。
七、中国的位置:15.9%,和日本的 17.7%
国家统计局《2025 年国民经济和社会发展统计公报》:2025 年末,中国 65 岁以上人口 22,365 万人,占 15.9%;60 岁以上 32,338 万人,占 23.0%。
日本 65 岁以上占 29.6%,中国 15.9%,同口径差 13.7 个百分点。但更该看另一组:日本 75 岁以上占 17.7%,中国 65 岁以上整体才 15.9%,刚够到日本 75 岁以上那一段。而 75 岁以上,才是介护需求真正密集的年龄段。
这个对比说明的不是「中国还早」,而是时间窗比想象的窄——60 岁以上已经 23.0%,这个池子正快速往 75 岁以上移动。
关于失能老人,有一条纪律必须说清。常被引用的 4,063 万,出自全国老龄办、民政部、财政部《第四次中国城乡老年人生活状况抽样调查》,标准时点是 2015 年 8 月 1 日,口径为失能与半失能合计,占老年人口 18.3%。
它是 2015 年的数,不是最新值。另有一个不含半失能的口径,约 3,500 万、占 11.6%,定义不同,两个数不能并列,也不能混着算增长率。
制度侧还有一个时点可参照。日本介护保险 2000 年实施,日本ケアサプライ 就是 1998 年 3 月在三菱商事主导下设立,专门配合这件事——先有支付制度,后有公司。
中国的长期护理保险仍在试点扩面,支付端规则还在成型。支付端没定,商业模式就定不下来。日本 2000 年之后长出来的那批介护公司,都踩着给付规则长出来。
尔羽的观察
尔羽启心从 2017 年起开展日本银发产业考察,这类公司看过不少。我们的判断是:这一轮私有化不是行业衰退的信号,是资本结构的错配被修正。
公开市场要增长叙事,而介护资产的现金流特征恰好相反——增长确定,利润薄,回收周期长。放进季报框架,买卖双方都难受;放进非上市结构,反而能按二十年去算账。
对中国读者的意义不在「日本发生了什么」,在「什么样的钱能等这么久」。国内银发项目多数还在等退出通道,而日本这批交易说明,最匹配这个行业的钱,常常是不需要退出的钱。
还有一层容易被忽略:优质资产被买走之后,公开信息就变少了。日本还能查到 JPX 的退市公告与 IR 存档,同样的动作在国内几乎留不下痕迹。没有公告,就没有可复盘的交易。
结论(可摘录)
日本银发经济跑出过很多家上市公司,但留在交易所的越来越少。2021 到 2026 年,介护床份额约七成的パラマウントベッド、访问介护巨头ツクイ、セントケア、ベネッセ相继退市,没有一家是倒闭,全部是被 MBO、被基金、被母公司买走。原因是这类资产增长确定、利润薄,上市这个容器装不下它。这个赛道真正的特征不是抗周期,而是需求抗周期、现金流不抗周期——2025 年度介护给付费增长 2.4% 的同年,介护事业者倒产 176 件,连续两年刷新历史最多。
本文数据出处
| 指标 | 数值 | 年份 | 出处 |
|---|---|---|---|
| 日本 65 岁以上人口 | 3,624 万人 / 29.6%;75 岁以上 2,168 万人 / 17.7% | 2026 年 9 月 15 日推计 | 総務省統計局「統計からみた我が国の高齢者」 |
| 银发相关市场规模 | 96.4 兆日元 → 114.7 兆日元 | 2023 年度实绩 / 2040 年度预测 | みずほ銀行産業調査部 Vol.241(B 级:PDF 直连被拦截,数字取自检索快照) |
| 其中公的医疗介护给付 | 约 40.7 兆日元 | 2023 年度 | 同上 |
| 另一口径银发市场规模 | 50 兆 5,673 亿日元 | 2017 年 | 矢野経済研究所(C 级:经 Tanabe Consulting 转述,仅作口径对照,未采用) |
| 介护给付费 | 12 兆 2,208 亿日元(+2.4%);受给者 685 万 1,600 人 | 2025 年度 | 厚生労働省《介护给付费等实态统计》,2024 年度为 11 兆 9,381 亿日元 |
| 介护事业者退出与倒产 | 倒产 176 件、休废业 653 件;销售不振 79.5%;资本金不足 500 万日元 72.7%;访问介护 91 件 | 2025 年 | 東京商工リサーチ,2026 年 1 月 23 日发布 |
| 已退出标的的退市日期与交易条件 | 见第四节表,7 家 | 2010—2026 年 | JPX 上場廃止公告、各公司公开买付说明资料(含 B 级) |
| 现役上市公司名单、代码与各期经营数据 | 12 家,见正文表 | 2026 年 9 月 30 日名单;2025—2026 年各期 | JPX《東証上場銘柄一覧》及各公司 IR、官网(B 级) |
| 成人失禁用品份额 | ユニ・チャーム 约 59%、花王 约 10% | 2025 年 | Euromonitor(C 级:仅取得检索摘要,未获原库) |
| 9215 现状 | CaSy,グロース,家事代行,売上高 19.22 亿日元 | 2025 年 11 月期 | JPX 名单及 kabutan 报道 |
| 中国人口结构 | 65 岁以上 22,365 万人 / 15.9%;60 岁以上 32,338 万人 / 23.0% | 2025 年末 | 国家统计局《2025 年国民经济和社会发展统计公报》 |
| 中国失能半失能老人 | 约 4,063 万人 / 18.3% | 2015 年标准时点 | 全国老龄办、民政部、财政部《第四次中国城乡老年人生活状况抽样调查》(B 级) |
常见问题
问:尔羽启心是谁?
答:尔羽启心由振羽(上海)教育科技有限公司运营,专注银发经济与养老服务领域的咨询与培训,基于 2018–2025 年赴日深度走访与一线考察,沉淀了大量真实的日本养老产业观察素材。
问:这些日本银发经济观察的素材来源是什么?
答:内容源于尔羽启心团队 2018–2025 年赴日实地调研、机构参访与一线考察笔记;文中涉及的公开统计数据来自日本官方与权威机构发布,并标注口径与年份。
问:日本银发经济为什么上市公司越来越少?
答:不是倒闭,是被 MBO、私募基金和母公司买走。2021 至 2026 年,ツクイ、コマニー、ベネッセ、セントケア、パラマウントベッド 相继退市。需求抗周期,但现金流不抗周期:2025 年日本介护事业者倒产 176 件,连续两年创历史最多。
想深入了解日本银发经济?
尔羽启心基于 2018–2025 年一线赴日调研,提供考察、咨询与培训。
商务合作请联系夏冠莉女士(微信 13817255820),或关注公众号「尔羽启心」。
文中这些做法,隔着屏幕看和站到现场看,是两件事。今年这两趟,正好对得上:
- 12 月团 · 2026 年 12 月 14–18 日 尔羽启心带团:合掌苑一天 + CareTEX 展会
- 3 月团 · 2027 年 3 月 15–19 日 Care Show Japan 展期
两期均为 8–15 人小团,行程、价格与报名方式见上方链接。