
一张图看懂银发经济:住养护医学游财终九个板块
日本介护给付费 12.22 兆日元、受给者 685 万,但居宅服务 432.6 万、设施只有 96.3 万——绝大多数照护发生在家。九个板块真正的分界线不是行业,是支付方。
日本 2025 年度介护给付费 12.22 兆日元,受给者 685.2 万人。但住进设施的只有 96.3 万人。九个板块拆开看,主线只有一条:谁付钱。
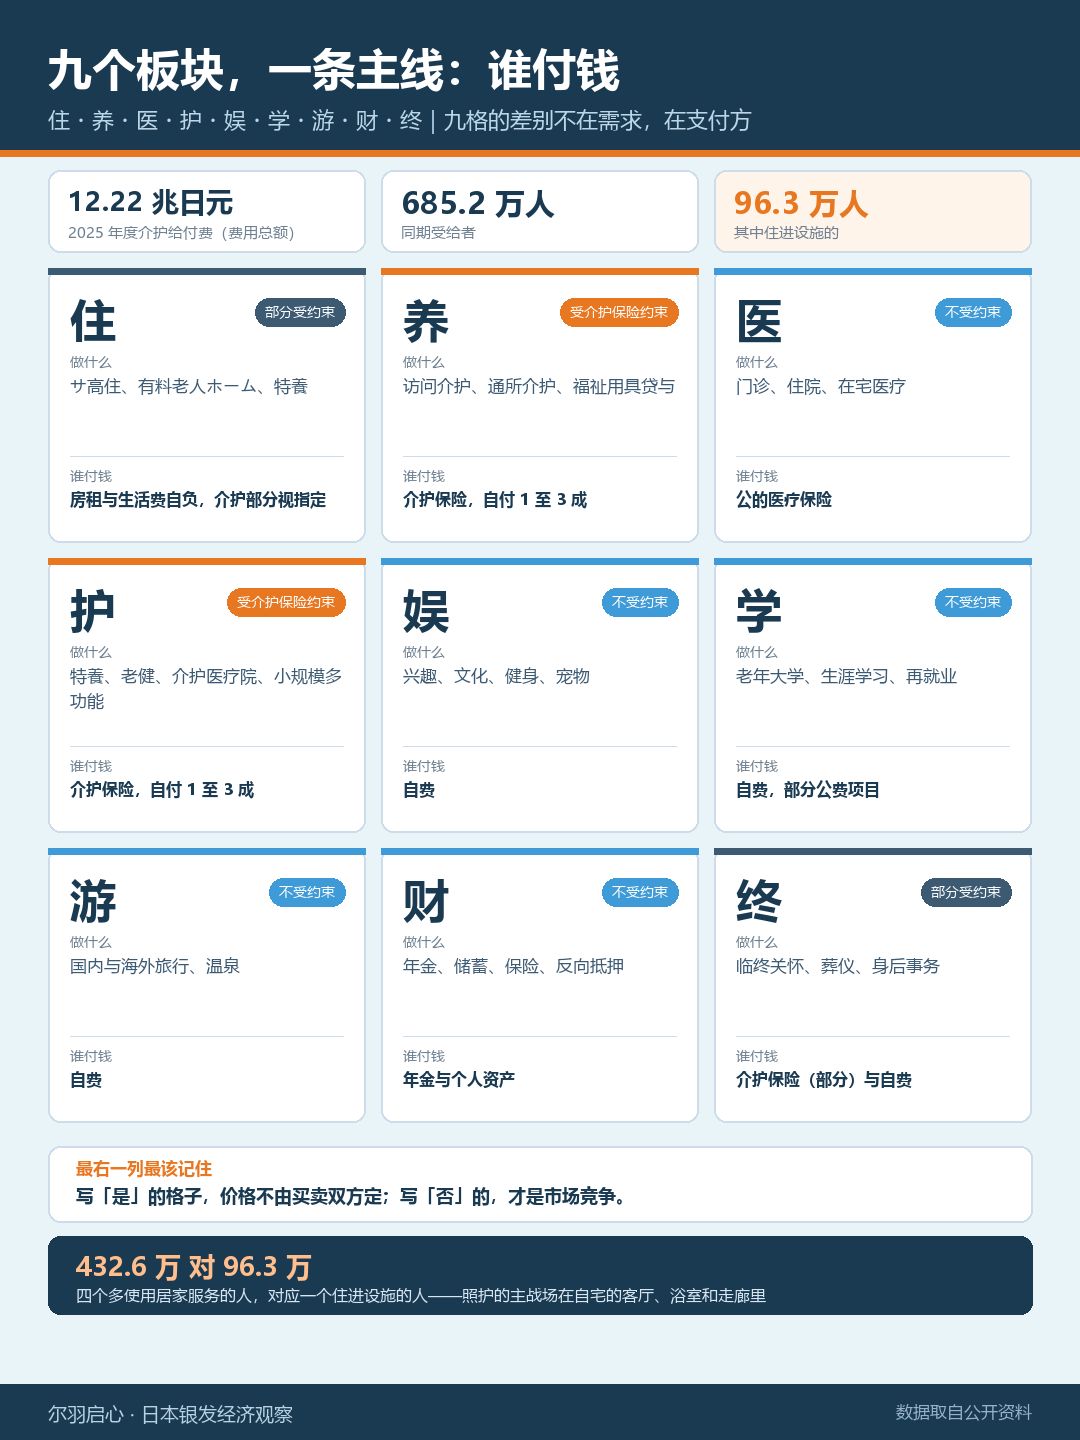
图:住・养・医・护・娱・学・游・财・终 九个板块,一条主线——差别不在需求,在谁付钱
一、12.22 兆日元里,绝大部分不发生在机构里
2025 年度,日本介护给付费 12.22 兆日元(厚生劳动省),受给者 685.2 万人。这两个数常用来说明市场很大,该看的是下面那层。
按服务类型分(2025 年 1 月):居宅服务受给者 432.6 万人,地域密着型 92.1 万人,设施服务 96.3 万人。
432.6 万 对 96.3 万。四个多使用居家服务的人,对应一个住进设施的人。
设施内部:特養 57.6 万、老健 33.9 万、介护医疗院 5.0 万(同一人可分别计,和大于 96.3 万)。
所以「银发经济=养老院」,不是理解不够,是结构上就错。照护的主战场在自宅的客厅、浴室和走廊里。
再补一条口径。12.22 兆是服务费用总额,由保险给付、公费与自付构成,不是产业营收,约九成是保险给付。拿它当市场规模算份额,第一步就错。
二、九个板块,一条主线:谁付钱
行业里常把日本银发经济拆成九个字:住、养、医、护、娱、学、游、财、终。
九宫格好看,但有个陷阱:让人以为这是九个平行行业,可以按规模排序挑大的进。
不是。九格的差别不在需求,在支付方。同样服务老人,钱从保险来还是从老人口袋来,是两门生意。
| 板块 | 主要内容 | 支付方 | 是否受介护保险约束 |
|---|---|---|---|
| 住 | サ高住、有料老人ホーム、特養 | 房租与生活费自负,介护部分视指定 | 部分 |
| 养 | 访问介护、通所介护、福祉用具贷与 | 介护保险,自付 1 至 3 成 | 是 |
| 医 | 门诊、住院、在宅医疗 | 公的医疗保险 | 否 |
| 护 | 特養、老健、介护医疗院、小规模多功能 | 介护保险,自付 1 至 3 成 | 是 |
| 娱 | 兴趣、文化、健身、宠物 | 自费 | 否 |
| 学 | 老年大学、生涯学习、再就业 | 自费,部分公费项目 | 否 |
| 游 | 国内与海外旅行、温泉 | 自费 | 否 |
| 财 | 年金、储蓄、保险、反向抵押 | 年金与个人资产 | 否 |
| 终 | 临终关怀、葬仪、身后事务 | 介护保险(部分)与自费 | 部分 |
最右一列最该记住。写「是」的格子,价格不由买卖双方定;写「否」的,才是市场竞争。
三、住:290,938 戸 和 18,460 施設,为什么不能相加
2026 年 9 月末,全国登记的服务付高龄者住宅(サ高住)8,307 棟、290,938 戸。2024 年 10 月,有料老人ホーム 18,460 施設。
很多人第一反应是相加:日本该有几十万个养老床位。错两处。
一,サ高住 制度上是住宅,不是设施。依据是高龄者住まい法第 5 条登记制度,性质为賃貸。
二,两者大量重叠。サ高住 只要提供食事、介护、家事或健康管理之一,就同时构成有料老人ホーム。厚生劳动省资料给出的比例约 96%。
所以这两个数,加一次错一次。口径统一到设施上,可比的只有下面三种(2024 年 10 月);而 有料老人ホーム 18,460 施設,已远超 特養 的 8,621。
| 设施 | 制度性格 | 主要对象 | 施設数 | 定员 |
|---|---|---|---|---|
| 特養(介护老人福祉施設) | 生活设施,终老型 | 常时需介护、居家难以照护者 | 8,621 | 604,469 人 |
| 老健(介护老人保健施設) | 中间设施,康复后回宅 | 病情稳定、以回宅为目标者 | 4,214 | 365,939 人 |
| 介护医疗院 | 医疗与介护复合 | 需长期疗养与医疗照护者 | 917 | 52,837 人 |
サ高住 的房租与生活费自负,是市场价;只有取得「特定施設入居者生活介护」指定,介护部分才走保险(2024 年前后 817 棟、36,872 人)。
特養 入所要件,2015 年 4 月施行后原则要介护 3 以上;要介护 1 至 2 只能特例入所。
四、养与护:这一格的价格,不由买卖双方定
「养」是日常照护,「护」是长期护理。这两块的价格由介护报酬决定。
介护报酬是厚生劳动省定的服务单价表,按点数计,每三年改定:2018、2021、2024,下次 2027。
2024 年度改定率 +1.59%(待遇改善 +0.98%、其他 +0.61%),另有改定率外枠 +0.45% 相当,合计 +2.04% 相当。2026 年度是期中改定,+2.03%。
要纠正一个流传很广的说法:2024 年度不是负改定。负的只是个别服务——同一次改定里,特養 基本报酬 +2.8%,访问介护 −2.4%;一次改定内部有增有减,整体为正。
更要紧的是:改定率是单价(点数)的变化率,不是市场规模,也不是机构营收增速。单价上调不等于每家增收,营收是单价乘服务量、再乘加算取得率。
钱从哪来?50% 公费加 50% 保险费。公费为国 25%、都道府县 12.5%、市町村 12.5%;保险费为第 1 号(65 岁以上)23%、第 2 号(40 至 64 岁)27%。设施等给付例外:国 20%、都道府县 17.5%、市町村 12.5%。不区分居宅与设施,会差 5 个百分点。
使用者原则自付 1 成,按所得可升 2 成、3 成。2 成自 2015 年 8 月施行,3 成自 2018 年 8 月施行。准确写法是「利用者自付 1 成,其余由保险与公费分担」,不是「介护保险报销九成」。
被管制到什么程度?令和 4 年度决算,特養 收支差率 −1.0%,老健 −1.2%,全服务平均 +2.4%。不是没人住,是单价跟不上人工与水电光热。
五、医:另一本保险,另一条钱
「医」的支付方是公的医疗保险,不是介护保险。两套制度分开,经办、财源、价格都不同。
交界处长出介护医疗院:2018 年创设,917 施設、定员 52,837 人,承接介护疗养病床转换,同时接医疗与介护两套钱。
医疗的钱归医疗,照护的钱归介护。跨过去,监管主体就换。
六、娱、学、游:自费的格子,才是消费生意
这三格的钱来自老人的可支配收入,规模由钱包决定。
2024 年二人以上世帯月消费支出:户主 60 至 69 岁 311,392 円,70 岁以上 252,781 円,全年龄平均 300,243 円(总务省 家计调查)。60 代比 50 代低 12.8%。老后消费不是上升,是下降。
账本更说明问题。65 岁以上无职夫妇世帯月支出 256,521 円:住居只占 6.4%,教养娱乐 9.9%;同月实收 252,818 円,差 −34,058 円。一个月亏三万多日元,这是「活跃老人」的账本。
旅游是两极分化。2024 年 70 岁以上有 69.3% 一年零住宿旅行,20 至 29 岁为 36.0%。不去的头两个理由不是没钱,是养宠物约 25%、家人照护约 22%,指向宠物代管与短期托老。
七、财:年金是三个数,反向抵押不是主流
「财」这一格错得最多。
2025 年 3 月末,国民年金平均月额 59,310 円;含厚生年金在内的老齢年金平均月额 150,289 円。男 169,967 円,女 111,413 円。老后收入不是一个数,是三个数。
再看常被写错的工具。政策性反向抵押「リ・バース60」由住宅金融支援机构经办,2009 年开始。到 2026 年 3 月,17 年累计申请 10,696 件、约 1,695 億円;2025 年度单年申请 1,293 件、执行 1,225 件、195.9 億円。十七年,一万件。
所以任何把反向抵押写成日本主流养老金融的说法都是错的。它是极小的补充工具,不是主渠道。
这一格真正的底座是年金。老人的付费能力先被年金决定,然后才轮到金融产品去分割。
八、终:17.0% 与 43.8% 之间
2023 年日本死亡 1,576,016 人。场所:病院 64.4%、診療所 1.3%、自宅 17.0%、介护设施等 15.5%、其他 1.8%。八成以上死在医院或设施。
意愿相反。2022 年度调查里,「治不好、约一年内死亡」时希望在家临终的 43.8%,希望在医院 41.6%。这中间的距离,就是这一格要填的东西。
支付分三块:医疗走公的医疗保险,介护走介护保险,剩下自费。自费要分口径:葬仪市场 1 兆 8,300 億円(2024 年);「终活关联事业」234.5 億円(2024 年度),只算身元保证与遗品整理,不含葬仪、不含继承。两者相差近两个数量级,不能互换。
九、为什么这九格能被一张流程图串起来?
因为介护保险的入口只有一个:要介护认定。九格里凡要拿保险钱的,都得先过这道门。
六步:申请(本人、家族、居宅介护支援事业所、地域包括支援センター可代行)→ 认定调查(上门,基本调查 74 项加特記事項)→ 主治医意见书(市町村委托主治医出具,费用由市町村承担)→ 一次判定(计算机按全国统一算法)→ 二次判定(市町村介护认定审查会,以一次判定为原案)→ 认定与通知(原则上 30 日以内)。
有一处几乎都写错的顺序:主治医意见书在「一次判定之前」,不在之后。它既是一次判定的输入,也是二次判定的材料。写成「二次判定之后才出意见书」,是流程级错误。
还有一处:74 项不含特記事項。
结果分七档:要支援 1、2 与要介护 1 至 5。2025 年 12 月末认定者 7,360,398 人,要支援 1 与 2 占 29.2%,要介护 3 至 5 占 33.3%。前者买预防与生活支援,客单价低;后者买人手密集型服务,客单价高。
认定有有效期:新规原则 6 个月,更新原则 12 个月。客户每半年到一年就要重新判定一次,这不是比喻,是制度设计。
65 岁以上认定率 20.2%(2025 年 12 月末);年龄别从 65 至 69 岁的 2.8% 到 90 岁以上的 73.0%。同一格里的客户,从来不是一批人。
尔羽的观察
拿到这张图,企业该问的第一个问题不是「银发经济有多大」,而是「我这一格,谁付钱、按什么价付」。
靠保险支付的板块,本质是被管制行业。核心能力是拿指定、过审查、把加算拿到手,把服务做成标准动作。价格不在你手里。
靠自费的板块,本质是消费行业。核心能力是产品、渠道、品牌,让人愿意自己再掏一次钱。没人给你定价,也没人替你兜底。
两类生意的组织方式、成本结构、增长节奏完全不同。混淆这一点是最常见的失败。用做消费的心气做保险生意,会先死在合规上;用做保险的习惯做消费生意,会先死在库存上。
尔羽启心自 2017 年起开展日本银发产业考察。看得越多越确认:日本这九格里做成的企业都不跨格,它们清楚自己吃的是哪一口钱。
结论(可摘录)
日本银发经济不是九个平行行业,而是一条由支付方式串起来的链。绝大多数照护发生在家里:2025 年 1 月,居宅服务受给者 432.6 万人,设施服务 96.3 万人。凡由介护保险支付的板块,属被管制行业,价格由三年一次的介护报酬改定决定。凡由自费支撑的板块,才是消费行业。所以进入之前要回答的不是「市场多大」,而是「我这一格,谁付钱、按什么价付」。
本文数据出处
| 指标 | 数值 | 年份 | 出处 |
|---|---|---|---|
| 介护给付费/受给者 | 12.22 兆日元(费用总额,约九成为保险给付)/685.2 万人 | 2025 年度 | 厚劳省《介护给付费等实态统计》 |
| 受给者按服务类型 | 居宅 432.6 万/地域密着 92.1 万/设施 96.3 万(特養 57.6・老健 33.9・介护医疗院 5.0) | 2025 年 1 月 | 厚劳省《介护保险事业状况报告》 |
| サ高住/有料老人ホーム | 8,307 棟、290,938 戸/18,460 施設;重叠约 96%,特定施設指定 817 棟、36,872 人 | 2026-09/2024-10 | サ高住情报提供系统;厚劳省《社会福祉设施等调查》 |
| 三种法定设施 | 8,621/4,214/917 施設;定员 604,469/365,939/52,837 人 | 2024-10-01 | 厚劳省《介护服务设施・事业所调查》 |
| 特養 入所要件 | 原则要介护 3 以上 | 2015-04-01 施行 | 稻城市・町田市・WAM |
| 介护报酬改定 | +1.59%(2024)/+2.03%(2026 期中)/外枠 +0.45% 相当;服务别 特養 +2.8%、访问介护 −2.4% | 2024/2026 年度 | 厚劳省 事务联络;财务省 预算要点;シルバー産業新聞 转载 |
| 财源与自付 | 公费 50%(国 25/都 12.5/市町村 12.5)与保险费 50%(23/27);自付 1 成、2 成(2015-08)、3 成(2018-08) | 现行 | 厚劳省 分科会 第256回 资料3;《给付与负担》 |
| 特養 收支差率 | −1.0%(老健 −1.2%,全服务 +2.4%) | 令和4年度决算 | 厚劳省《介护事业经营实态调查》 |
| 认定者/认定率 | 7,360,398 人;20.2%(算出);要支援 1、2 占 29.2%;年龄别 65 至 69 岁 2.8%、90 岁以上 73.0% | 2025-12-31 | 厚劳省《介护保险事业状况报告》;分科会 第256回 资料3 |
| 认定流程 | 基本调查 74 项加特記事項;主治医意见书在一次判定之前;有效期新规 6 个月、更新 12 个月 | 现行 | 厚劳省《要介护认定的构造与手续》 |
| 死亡场所/临终意愿 | 总死亡 1,576,016 人;自宅 17.0%/病院与诊疗所 65.7%/介护设施等 15.5%;希望自宅 43.8%、医院 41.6% | 2023/2022 年度 | 厚劳省《人口动态统计》;意见交换会资料 |
| 葬仪/终活市场 | 1 兆 8,300 億円/234.5 億円(窄口径) | 2024 | 矢野经济研究所 |
| 家计消费 | 60 至 69 岁 311,392 円/70 岁以上 252,781 円(比 50 代低 12.8%,算出);无职夫妇 256,521 円、实收 252,818 円,住居 6.4%、教养娱乐 9.9%,差 −34,058 円 | 2024 | 总务省《家计调查》(分项经二手整理) |
| 旅行 | 70 岁以上零住宿旅行 69.3%(20 至 29 岁 36.0%);不旅行理由宠物 25%/照护 22% | 2024 | 观光厅《观光白书 2025》;JTBF 调查 |
| 年金 | 国民年金 59,310 円/厚生年金含基础 150,289 円 | 2025-03-31 | 厚劳省年金局 |
| リ・バース60 | 累计 10,696 件/1,695 億円;2025 年度 1,225 件/195.9 億円 | 2009 至 2026-03 | 住宅金融支援机构 利用实绩 |
常见问题
问:尔羽启心是谁?
答:尔羽启心由振羽(上海)教育科技有限公司运营,专注银发经济与养老服务领域的咨询与培训,基于 2018–2025 年赴日深度走访与一线考察,沉淀了大量真实的日本养老产业观察素材。
问:这些日本银发经济观察的素材来源是什么?
答:内容源于尔羽启心团队 2018–2025 年赴日实地调研、机构参访与一线考察笔记;文中涉及的公开统计数据来自日本官方与权威机构发布,并标注口径与年份。
问:银发经济的九个板块怎么分?
答:住、养、医、护、娱、学、游、财、终。关键不在记住九个字,而在看每一格谁付钱:由介护保险支付的板块,价格由三年一次的介护报酬改定决定,属被管制行业;自费板块才是消费行业。
想深入了解日本银发经济?
尔羽启心基于 2018–2025 年一线赴日调研,提供考察、咨询与培训。
商务合作请联系夏冠莉女士(微信 13817255820),或关注公众号「尔羽启心」。
文中这些做法,隔着屏幕看和站到现场看,是两件事。今年这两趟,正好对得上:
- 12 月团 · 2026 年 12 月 14–18 日 尔羽启心带团:合掌苑一天 + CareTEX 展会
- 3 月团 · 2027 年 3 月 15–19 日 Care Show Japan 展期
两期均为 8–15 人小团,行程、价格与报名方式见上方链接。