
一台车,要装下一个人剩下的全部生活
日本福祉车改装产业把「出门」当成照护的一部分——从手动驾驶装置到旋转座椅,一台改装车装下的是一个人剩下的全部生活;中国正在到来的是同一个市场。
尔羽·日本银发经济观察 | 福祉车
——日本福祉车改装产业观察,以及中国正在到来的那个市场
一、先看一件事
2026 年 9 月,东京。
第 53 回 国際福祉機器展(H.C.R.)的展馆里,我在一家叫ミクニライフ&オート的展位上,拿到了一本 32 页的产品目录。
它的前身叫ニッシン自動車工業——一家 1973 年创立的公司。创始人的故事我后面会讲,这里先说结论:
这本目录里没有一个"产品",全都是"动作"。
手从方向盘上挪开,怎么打灯;左脚够不到刹车,怎么把制动挪过去;腿抬不起 20 厘米,怎么把座椅降下来接住他;人完全站不起来了,怎么连人带轮椅一起送进车里,再把轮椅收到车顶。
32 页翻完,我数了一下:从「还能自己开」到「完全不能开、必须以轮椅上下车」之间,他们准备了大约 200 个型号。
这不是一本目录。这是一个人的剩余生活,被拆解成的全部细节。
我想借这家公司,把这个产业从头到尾讲一遍。然后再说说中国——因为中国现在正站在日本 1997 年的位置上。
二、福祉车,到底是什么
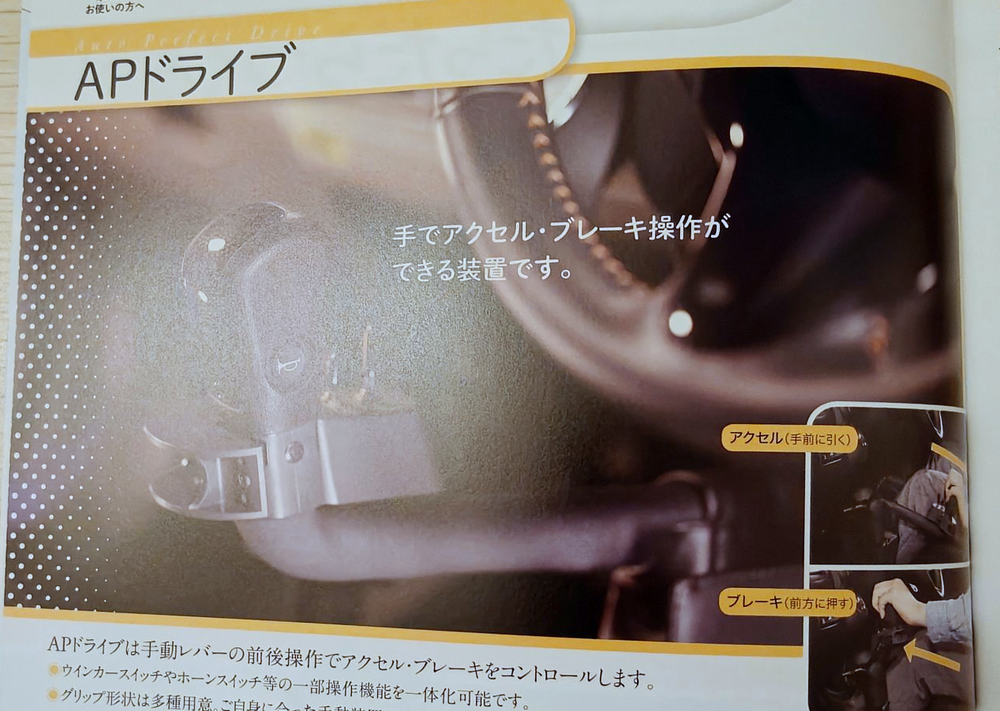
手动驾驶装置「AP 驱动」:手脚不便者也能自行驾驶。图片来源:株式会社ミクニライフ&オート
先说名字。
「福祉车」这个词是从日语来的(福祉車両)。在欧美,它有个更直接的名字——Wheelchair Accessible Vehicle,简称 WAV,轮椅无障碍车辆。中文里也叫无障碍车、福利车。
它分两类,这个分类很重要:
| 类别 | 服务对象 | 典型产品 |
|---|---|---|
| 自驾式 | 还能开车的行动不便者 | 手动驾驶装置、左脚油门刹车、摇杆驾驶 |
| 照护式 | 不能开车、需要被送的人 | 旋转座椅、升降座椅、轮椅直入斜坡/升降平台、轮椅固定装置 |
还有第三类,是给公共交通的:低地板客车、带升降装置的客车——车内没有台阶,轮椅可以直接上下。
这里有一个认知偏差值得先破掉:大多数人以为福祉车是"残疾人自己开的车"。 但从日本的实际销量结构看,完全不是。
三、日本这条路,走了五十多年
3.1 时间轴
| 时间 | 发生了什么 |
|---|---|
| 1950 年代 | 二战刚结束,欧美开始研制伤残军人乘车的便利装置 ← 起点不在日本 |
| 1960 年代中期 | 丰田开始开发福祉车,做残疾人自驾辅助装置和轮椅搭乘车辆 |
| 1972 年 | 日本上市第一台福祉车(丰田) |
| 1972 年 | 东京町田市 × 五十铃共同开发的无障碍公交「やまゆり号」正式运营——带轮椅升降平台,目的是让坐轮椅的市民能自己去医院 |
| 1973 年 | 亀田藤雄创立ニッシン自動車工業(今ミクニライフ&オート) |
| 1980 年代 | 日本福祉车进入快速发展期 |
| 1997 年 | 《介護保険法》发布(40 岁以上强制加入);2000 年正式施行 ← 真正的转折点 |
| 2015 年 | 日本福祉出租车 14,644 台 |
| 2018 年 | 日本福祉出租车 28,602 台,提前完成「2020 年度末 2.8 万台」的国家目标 |
| 2024–2025 年 | 电动福祉车(eWAV)出现,电池布局与车内空间成为新课题 |
3.2 那 25 年,日本也只卖出去很少的车
这一段我特别想讲。
1972 年到 1997 年,整整 25 年,日本的福祉车基本是"私人定制"。 有报道说,那个时期每年的销售不到 100 辆。
为什么?因为需求真实存在,但没有人付钱。
一台车改装下来成本极高,普通家庭负担不起;汽车厂算不过账,不愿意开模;改装做一台赔一台。整个行业靠"有情怀的企业 + 少数客户"撑着。
1997 年,《介護保険法》改变了这一切。
这部法律规定 40 岁以上国民强制加入介护保险,2000 年正式实施。随后的一系列配套安排,把「福祉车购置」和保险给付、税收抵扣直接绑在一起。
一绑上支付方,行业就活了。
我今天能拿到的、最硬的一组数字是丰田官方的:
| 丰田 ウェルキャブ(福祉车)年度销量 | 台数 |
|---|---|
| 2023 年度 | 10,164 |
| 2024 年度 | 8,689 |
| 2025 年度 | 10,649 |
(来源:丰田官网公开的 福祉車両販売実績 数据表)
只看 2025 年度的构成,能看到一个更重要的结构信息:
| 类别 | 2025 年度台数 | 占比 |
|---|---|---|
| 轮椅移动车(轮椅直接上下) | 8,096 | 约 76% |
| 侧方升降座椅车 | 1,008 | 约 9.5% |
| 副驾升降座椅车 | 1,058 | 约 10% |
| 旋转座椅车 | 6 | 约 0.06% |
| 驾驶辅助装置车 | 27 | 约 0.25% |
看清楚了吗?
「轮椅直入」占了四分之三,「自驾辅助装置」不到百分之一。
也就是说——日本卖出去的福祉车,绝大多数不是给残疾人自己开的,是给失能老人"被送"的。
这才是真实的市场。它不性感,不关于"独立自强"的故事,它是老龄化社会的照护刚需。
这个数据把很多事情解释清楚了:为什么日本能把福祉车做成 10,000 台/年的规模?因为它的目标客户不是 2,400 万残疾人,是 3,600 万老年人。
3.3 让 Toyota 之外的玩家也能活:制度设计里的三个聪明处
日本这套体系,我认为有三个设计特别值得学。
第一,把车分成"有装备"和"没装备"两条路。
福祉出租车(道路运送法第 4 条,即"介護タクシー")的车辆要件是:
- 要么车上有福祉装备(轮椅/担架的升降机、斜坡、寝台,或旋转座椅、升降座椅)
- 要么车上没有装备,但必须有资格者同乘——介护福祉士、访问介护员、居家介护从事者,或完成「ケア輸送サービス従事者研修」的人
这一条太关键了。 它意味着:你不需要先买一台几十万的改装车才能开公司,你可以先开一辆普通车,带上一个有资格的人,合法地开始做生意。
门槛从"重资产"降到"轻资产",于是大量小业者能进来。日本福祉出租车从 2015 年的 14,644 台涨到 2018 年的 28,602 台,靠的就是这个。
第二,把车分成"专用"和"通用"。
日本有一个概念叫 UD タクシー(Universal Design Taxi)。它的定义很讲究:不只是给残障人士用,也面向老年人、孕妇、带小孩的人——而且可以做流し营业(路边扬招)。
这一条把「无障碍车」从「特殊人群的专用品」变成了「所有人都能用的普通服务」。
规模来自通用,不来自专用。 这是我认为最值得抄的一句话。
第三,用国家目标拉动需求。
2011 年,日本在《移動等円滑化の促進に関する基本方針》里定了一个硬目标:到 2020 年度末,导入约 2.8 万台福祉出租车。配套的是地域公共交通確保維持改善事業——对企业购置或改造车辆的费用给予部分补助。
有目标,有钱,有时间表。 结果 2018 年就提前完成了。
四、一家把这个行业做了五十年的公司
回到开头那本目录。
4.1 创始人:他先是为自己做了一套装置
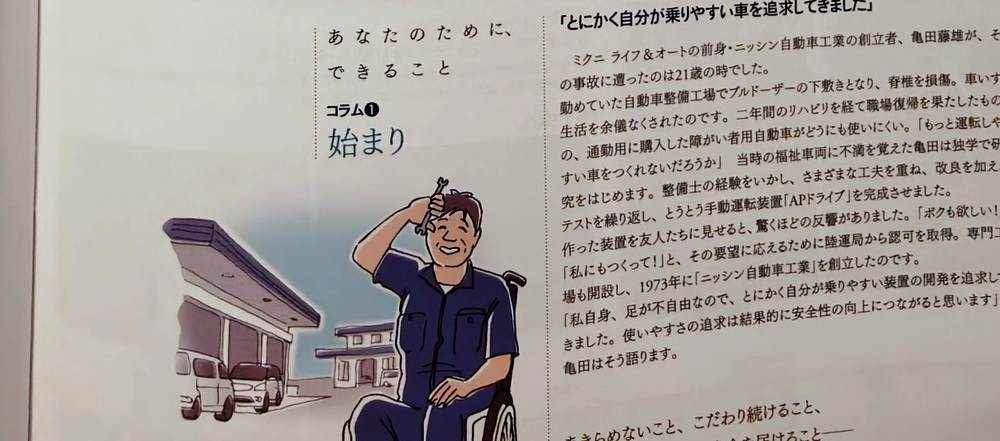
创业者专栏:把福祉车做了五十年的那家公司。图片来源:公开资料
我查到了两条互相独立的来源,一条是企业自己写的(现行目录里的专栏),一条是日本中小企业厅的采访报道(2012 年)。
两条说的完全一致:
亀田藤雄 21 岁那年在汽车修理厂被举升设备压伤,脊椎受损,此后只能坐轮椅。经过两年多的复健,他重新回到工作岗位。
但复职之后,他买来通勤用的那台轻型车"怎么用都不顺手"。他一边当修理工,一边把各种工具拆了又装、改了又改,最后自己做出一套原创的手动驾驶装置——这就是后来那款主力产品 APドライブ 的雏形。
东西做出来以后口碑传开了,他当修理工时的老同事们纷纷来找他:「给我也做一个。」 —— 为了应下这些请求,他决定独立。1973 年,ニッシン自動車工業 成立。
他在采访里说了一句我很想划线的话:
「自分自身、足が不自由なので、とにかく自分が乗りやすい装置の開発を追求してきました。使いやすさの追求は結果的に安全性の向上につながると思います。」
(我自己腿脚不便,所以一门心思追求"我自己坐着最顺手的装置"。而对易用性的追求,最终会变成安全性的提升。)
他的做法是:从每一位顾客那里细细地问,一件一件地定制。 口碑好到什么程度?从北海道到冲绳,都有人专程找上门。
2012 年采访时,他说「明年(2013 年)是 APドライブ 发售 40 周年」——倒推回去,正好是 1973 年。 和他创业是同一年。
从 2012 年开始,他用三年时间走遍 47 个都道府县,做一件事:「全国アフターケアキャンペーン」(全国售后关怀活动)——与各县残疾人协会合作,上门为用户的驾驶辅助装置做安全检查和维护,而且连其他公司卖的产品也一起查,需要的话免费换零件。
一个做改装的企业,把售后安全巡检做成了全国巡回活动,还管竞品的产品。
我不是想说这有多高尚。我想说的是:它在建立一种「长期负责」的位置。 而这种位置,靠低价是抢不走的。
4.2 第二条:这家公司四分之一的员工是残障人士
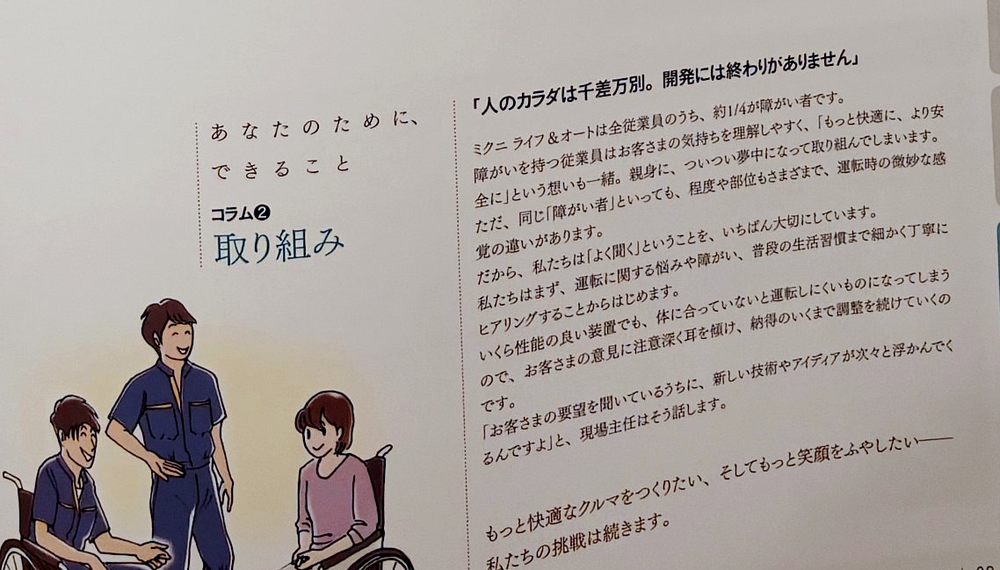
这家公司四分之一的员工是残障人士。图片来源:公开资料
同一本目录里还有第二个专栏,标题是:
「人のカラダは千差万別。開発には終わりがありません。」(人的身体千差万别,开发没有终点。)
里面有个数字:ミクニライフ&オート 的全员中,约四分之一是残障人士。
公司的说法是:残障员工因为自己也在用这些产品,所以更能理解客户的心情——他们的诉求是"更舒适一点、更安全一点",是把它当作自己的事在做。
但紧接着它写了一句更诚实的话:
「ただ、同じ障がい者といっても、程度や部位もさまざま……」
(不过,即使是同样的残障,程度和部位也各不相同……)
所以他们的做法是:「はっきり聞く」(把话问清楚),这是最重要的事。
现场主任的原话:
「お客さまの要望を聞いているうちに、新しい技術やアイデアが次々と浮かんでくるんですよ。」
(听着客户的要求,新的技术和点子就会一个接一个冒出来。)
这一段我读了很久。
因为它讲的不是慈善。它讲的是信息优势。
一个身体的"不自由",是世界上最少被记录、最少被研究的状态之一。绝大多数产品经理一辈子都不会用上自己的产品。而这家公司有四分之一的人是真实用户——它拥有的不是同情心,是别人拿不到的、第一手的需求数据。
这就是为什么它能做 200 个型号,而别人只能做 3 个。
残障不是它的成本,是它的研发资产。
4.3 第三个细节:一台车要服务一家人
目录里有一页讲左足运転装置(把油门刹车挪到左边,给右腿不便的人用)。
它底下写了一句话,我读了以后回头看了两遍:
「ワンタッチ切り替えでご家族と車を共用できます。」
(一键切换,可以和家人共用这台车。)
这句话里藏着中日产品哲学的分水岭。
它的潜台词是:这台车首先要是一台家用的车,只是"在某些时候"需要变成一台辅助驾驶的车。改完之后,它必须能变回去——妻子要开、孩子要开,一家人的生活不能被一次改装锁死。
所以日本的改装大量在做「可逆」和「可切换」:着脱式(可拆卸)、ワンタッチ(一键)、オフセットタイプ(偏移式,不影响家人使用)。
而国内的改装,思路往往是反的:把普通车改成一台"专用车",改完这台车基本就只为一个人服务了。
差别在哪儿?
日本的改装是在"保住一台家用车",国内的改装常常是"消耗一台家用车"。
对一个家庭来说,这不是体验差异,这是要不要为此再买一台车的经济决策。
4.4 再补一个信息:这家公司的母公司是做汽车零部件的
最后说一个我查完有点意外的背景。
ミクニライフ&オート 的母公司是 株式会社ミクニ——一家 1923 年创立、2023 年满 100 周岁的汽车零部件一级供应商(Tier1)。它的主业是做电子控制节气门、树脂进气歧管、可变气门正时系统这些发动机核心部件,2025 年 3 月期的合并营收是 1,014 亿日元,客户是铃木、雅马哈、三菱、日产、斯巴鲁这一串名字。
福祉车业务,在它的版图里是「其他事业」。
这解释了一件重要的事:为什么日本能做出品类这么全、价格还能压住的产品。
因为做福祉车最难的两件事——拿到合适的底盘车(要和整车厂有供应关系)和把定制件做成量产件(要有制造能力)——这家公司天生就有。
它不是一个"改装作坊升级成的公司",它是一个零部件巨头伸出来的一只手。
这和中国目前的产业格局,是完全不同的起跑线。
五、把镜头转到中国
5.1 中国的起点是 2010 年
中国这条路,比日本晚了大概 38 年。
| 时间 | 事件 |
|---|---|
| 2010-04-01 | 公安部放宽右下肢、双下肢等残疾人驾驶汽车的身体条件,并出台残疾人专用小型、微型自动挡载客汽车驾驶证准驾车型 C5 ← 制度起点 |
| 2013 | 丰田把福祉车理念带入中国 |
| 2016 年末 | 广汽本田推出奥德赛福祉车——中国消费者第一次对"福祉车"有基本认知 |
| 2021 | 上海车展,广汽传祺发布中国品牌第一款原厂福祉车型「传祺 M8 福祉版」 |
| 2023-09-01 | 《中华人民共和国无障碍环境建设法》正式施行 ← 我国第一部无障碍环境建设专门性法律 |
| 2024 年初 | 国办发布《关于发展银发经济增进老年人福祉的意见》,引导车企研发适应老年人无障碍出行需求的车型 |
| 2025-03-31 | 大众出行在上海一次性投放 50 辆上汽大通 TF7 六座福祉出租车 |
| 2025-09 | 北京首汽租车 × 奥睦医启动福祉车项目,首批车辆进驻天坛医院、清华长庚医院等 5 所医院 |
| 2025-12 | 北京上线首个福祉车服务小程序「智龄出行」 |
| 2026-09-09 | 广汽传祺 M8 2.0T 福祉版上市,指导价 23.98 万元,政企双补后 21.78 万元 |
5.2 现状:年销一千多辆,对着 3,500 万失能老人
先看需求端:
- 60 岁以上人口:超 3.2 亿
- 失能老年人:约 3,500 万(民政部 2025 年 12 月口径)
- 持证残疾人就业人数:906.1 万(2023,中国残联)
再看供给端:
- 2023 年末,中国福祉车总销量仅 1,000 多辆——在全年超过 3,000 万辆的新车市场里,占比微乎其微
这句话不是我说的,是全国人大代表、广汽集团董事长冯兴亚公开讲的。
还有一个数字,我第一次看到时确认了三遍:有统计称,中国福祉车的渗透率约为每千名老年人 0.6 辆;而在老龄化程度相近的日本,这个数字是 27 辆。
45 倍的差距。
⚠️ 这个渗透率数字我目前只找到媒体转述,原始出处没有追到。我把它作为一个量级参考放在这里,不作为精确结论。 但方向是清楚的——中国不是"市场小",是"市场还没被打开"。
5.3 中国的四个具体堵点
我梳理下来,中国不是缺需求,是缺四个东西。
堵点一:没有支付方。
这是最根本的。
日本是介护保险 + 购置补贴 + 税收抵扣三件套,把家庭的实际支出压下来了。中国目前的长护险仍处于试点阶段,主要支付的是护理服务费用,基本不覆盖购车。
结果就是一句话:成本全部压给家庭。
丰田中国的说法很直接:「日本介护险深度绑定了福祉车的销售和使用……规模效应使福祉车车企实现了盈利。」
没有支付方,就没有规模;没有规模,就没有盈利;没有盈利,就没有人愿意开模。
堵点二:价格断层。
我拿到的一组很实在的改装市场价格(《华夏时报》口径):
| 改装方案 | 说明 | 市场价格 |
|---|---|---|
| 旋转座椅式 | 座椅电动旋转至车外并下降到与轮椅齐平,人挪到座椅上再转回车内 | 2 万–6 万元 |
| 轮椅直入 · 斜坡踏板版 | 人不下轮椅,从后备箱斜坡推进车内 | 3 万–5 万元 |
| 轮椅直入 · 电动升降版 | 同上,用电动升降平台 | 4 万–6 万元 |
(均含安装费用。理论上从轻小型货车客运版、MPV 商务车,到五座 SUV 甚至家用轿车,只要空间够都能改。)
看起来不算贵。但问题是合法性:
- 正规改装厂的方案经过公示,可以在交管局正常备案上牌;
- 不正规改装厂因为没有公示,车辆无法备案,年检和保险都不受保护——出了事故保险不赔。
《华夏时报》采访到的一位因车祸致残的李先生,把这道题的答案说得很清楚:
「正规改装厂……物料和人工加在一起报价五六万;一些不正规的便宜但没法备案,出事故保险不赔。原厂推出的无障碍车型动辄三十万元起步,普通工薪家庭很难承受。」
这就是中国家庭的处境:合规的要 5–6 万,便宜的不能上路,原厂的 30 万起。
传祺把 M8 2.0T 福祉版压到 23.98 万(双补后 21.78 万),这是往这道断层里楔进去的第一刀。
堵点三:需求在上百个城市,供给在十几个。
- 广州全市的无障碍出租车(含网约车)加起来不超过 200 辆
- 其中滴滴 20 辆、曹操出行 38 辆
- 无障碍出租车、网约车基本上只在经济较好的大中城市运营,且"每个城市的数量都比较少"
- 而在二三线城市,残疾人想考 C5 驾照,能提供培训的驾校"几乎为零"
有个细节我看了很不是滋味:一位北京的肢体残疾人考 C5,流程是——先去指定医院做 48 项体检 → 车管所备案 → 联系 30 公里外的改装厂 → 支付 2.3 万元改装费(还不含 8,000 元培训费)。
在一线城市,这是一次折腾。在三线城市,这基本是做不到。
堵点四:运营端不赚钱。
无障碍车的运营,我看到了很具体的账(广州市政协提案披露):
- 国企给每辆无障碍车 3.8 万元/年的定额补贴
- 2018 年 – 2025 年 7 月 9 日:50 元/车次运营补贴
- 2025 年 7 月 10 日起:降为 40 元/车次,乘客另承担 20 元/车次电召费
政协委员的原话是:「尽管驾驶员能获得车辆年度定额补贴和每单运营补贴,但补贴力度还是不足,并且呈下降趋势,难以覆盖运营成本。」
而市场端的定价是这样的(《华夏时报》实测某平台):需提前约 2 小时预约,起步价 150 元;超过 20 分钟后 5 元/分钟;超过 60 分钟后 8 元/分钟。「福祉车的打车价格,要比出租车、网约车多出几倍甚至几十倍。」
再叠加一个隐性的坑:司机。福祉车司机不只是会开车,还要懂服务礼仪、专用车辆操作、基础医疗救护常识——但现在各地服务商的培训水准高低不一,行业缺少统一权威的上岗考核标准。
这不是一个"造好车就能解决"的问题。
5.4 再说一个讽刺的错位:人有了,路没通
这是我在查资料时感受最复杂的一段。
中国已经放开了残疾人驾驶——2010 年就出台了 C5 驾照,申领流程和普通驾照完全一致。合法、合规、有标准。
但拿着 C5 驾照的人,开不了网约车。
2025 年 11 月,上海市人大代表金晶做过一次调研,结果是这样的:嘀嗒出行、滴滴出行、高德打车等平台的注册规则均未对 C5 驾照持有者开放;这些平台接受的驾照种类包括 A1、A2、A3、B1、B2、C1、C2,就是没有 C5。
而法律层面其实没有障碍——上海市交通委在答复中明确表示:
「上海在残疾人驾驶员考取网约车驾驶员从业资格证的行政许可事项上,没有设置准入的门槛。」
也就是说:法不禁止,但平台在拦。
这件事的意义不在"能不能开网约车"。它在「车辆所有人」和「车辆使用者」之间,出现了平台层面的错位——一个人被允许开车,却不被允许靠开车赚钱。而没有收入,就买不起那台 5 万块的改装。
这是一个环环相扣的问题,不是单点问题。
破局的先例已经有了:福州市在 2023 年 12 月实现零的突破——持 C1/C2/C5 驾照的残障人士可以考取《网约车从业资格证》,滴滴、曹操出行等平台开放了通道。
六、中日对比:同一件事,两种做法
把两条路并排放,差别是这样的:
| 维度 | 日本 | 中国 |
|---|---|---|
| 主流需求 | 照护式(轮椅直入占 76%) | 同样以照护式为主 |
| 支付方 | 介护保险 + 购置补贴 + 税收抵扣 | 长护险仍在试点,基本不覆盖购车 |
| 产品供给 | 主机厂原厂系列 + 深度改装商(200+ 型号) | 主机厂原厂福祉车(30 万起)+ 后装改装(鱼龙混杂) |
| 价格带 | 被保险制度压到家庭可承受 | 合规 5–6 万 / 黑改装不可上路 / 原厂 30 万起 |
| 改装理念 | 可逆、可切换,保住一台家用车 | 往往改成一台"专用车",消耗一台家用车 |
| 运营端 | 福祉出租车 28,602 台(2018) | 广州全市不到 200 辆 |
| 行业标准 | 道路运送法 + 车辆要件 + 资格体系(2006 年起) | 《出租汽车无障碍运营服务规范》制定中,预计 2026 年 8 月完成(推荐性) |
| 制度设计智慧 | UD タクシー:从"专用"变"通用" | 目前仍以"特定人群专用"为主 |
我最想强调的,是最后两行。
日本的规模,不是靠"给残疾人发车"做出来的。
如果是那样,市场天花板就是 2,400 万残疾人,而且其中大部分人没有购买力。日本真正的做法,是把福祉车设计成"所有人都能用的车"——UD タクシー 可以扬招,可以拉老人、拉孕妇、拉带小孩的人。它把客户群从"残疾人"换成了"所有需要被好好照顾着出行的人"。
这个换法,让市场从几百万放大到几千万。
中国现在的政策语言,还在"专用"的框架里。 2023 年的《无障碍环境建设法》写得很好,但落点是「为残疾人、老年人……提供便利」「规划配置适量的无障碍出租汽车」。这仍然是"为特定人群配置特定资源"的思路。
如果中国的福祉车产业要起来,第一步可能不是造更好的车,是想清楚一件事:这台车,到底卖给谁。
七、我的判断:中国这个市场,接下来会怎么走
基于上面这些,我说三个判断。这不是预测,是我看完两边的材料之后的倾向。
判断一:支付方不出现,这个市场就不会真正启动
这是唯一的"第一性问题"。
日本 1972 年就有第一台福祉车,等了 25 年才等到介护保险。前面那 25 年,"每年不到 100 台"。
中国现在的位置,很像那个 25 年里的某一年——产品已经能做出来,技术已经不缺,缺的是"谁来付钱"这个答案。
所以我会看三个信号:
- 长护险试点是否向辅助器具/出行辅具扩展给付范围
- 是否有购置端的补贴(而不是只有运营端补贴)
- 主机厂原厂福祉车的价格是否继续下探
这三个里出现任何一个,这个市场才算真的开了第一道门。
判断二:中国更早跑通的,可能是"用车"而不是"买车"
这个判断和日本不一样,我的理由是支付能力的差异。
日本是介护保险直接买断家庭的负担能力,所以家庭购车这条路走得通。
中国没有这个条件。但中国的出行服务需求是极其真实的——3,500 万失能老人,每一次去医院、去复查、去透析,都是一次刚性的出行需求。
而"每一次去医院"这件事,是可以按次付费的。
我注意到 2025 年出现的几个信号,都在往这个方向走:
- 北京「智龄出行」小程序(首个福祉车服务小程序)
- 北京首汽 × 奥睦医,车辆直接进驻医院,做「院内-院外」医疗出行
- 大众出行在上海投放 50 辆福祉出租车,专门做路边扬招,"帮老年群体跨过不会线上约车的数字鸿沟"
它们的共同点是:都不卖车,都在卖"把人送到医院"这件事。
如果这条路走通,它对产业的拉动其实更大——因为运营车辆是消耗品,会持续产生改装和更新需求。
判断三:后装改装市场会被原厂挤压,但不会消失
后装现在最大的问题不是贵,是不合法/不合规的那一部分在拉低整个行业。
只要"正规公示 + 能备案 + 保险覆盖"这件事被严格化,后装市场会自然地分成两层:
- 有资质、能备案的:服务个性化需求(特殊体型、特殊残障类型),这部分原厂做不了,会活下来
- 无资质的:被清掉
而原厂的护城河会越来越明显——传祺 M8 2.0T 福祉版的例子很典型:52 项安全性试验、车门与座椅互锁、后排电控权限一键冻结。这些是后装厂做不出来的,因为车身结构改动涉及整车重新标定和碰撞测试。
后装不会死,但会从"主流"退回"补位"。
关于市场规模,我给一个量级参考
先说清楚:这是推算,不是预测。 我把它写出来,是因为它能说明"天花板有多高",但它不能当作投资或经营决策的依据。
- 需求基数:60 岁以上 3.2 亿,失能老人 3,500 万
- 现状渗透率:约 0.6 辆/千名老人(据媒体统计;日本约 27 辆)
- 如果渗透率只提到日本的 1/10(2.7 辆/千名老人),按 3.2 亿老年人口计 → 对应保有量约 86 万辆
- 如果按 10 年更新周期 → 年销量约 8.6 万辆
对比现在的 1,000 多辆,这是 80 倍以上。
这个数字不必当真,但它说明了一件事:中国不是没有市场,是市场还锁着。
关于载体侧的规模,我看到的三个口径差异很大,我按原样列出,请注意它们统计的范围不同:
| 口径 | 数字 | 来源 |
|---|---|---|
| 车载福祉座椅 | 2020 年 12 亿 → 2025 年 38 亿元(年复合增长 33.5%)→ 2030 年预计突破 150 亿元 | 《2025 年中国汽车后市场白皮书》 |
| 无障碍出行设备 | 2025 年末 120 亿元,年增速 18% | 媒体引述 |
| 残疾人用车 | 2025 年已突破 250 亿元,年复合增长 14% 以上 | 媒体引述 |
38 亿、120 亿、250 亿——这三个数不矛盾,它们量的是不同的东西(座椅 / 出行设备 / 用车全口径)。引用时一定要说清楚量的是什么,否则就会得出一个看似很大但站不住的结论。
八、最后
回到那本 32 页的目录。
我想起里面的一页,讲的是乗降用リフト(上下车升降机)——人不下轮椅,连人带椅用平台送进车里。
页面上方写着:
「車いすのまま、車内に乗り込むリフトです。」
旁边是一张图:一台白色的厢式车,后门打开,一块平台缓缓落下,平台上是一个坐在轮椅上的人。
这张图里没有人扶着。没有人在抱。没有人在抬。
它是"一个人自己完成一件事"的样子。
我想这大概就是这门生意最本质的东西——它卖的不是车,是「不用再麻烦别人」这件事。
中国的这个市场,现在还在很前面。但方向是清楚的:
当一个人失去了独立出行的能力,社会要不要为这件事付钱、付多少钱、以什么方式付——这不是一个技术问题,也不是一个汽车产业问题。
它是一道关于"我们怎么看待一个人的余生"的题。
日本用五十年,回答了一部分。
我们刚开始写。
尔羽启心长期做日本银发经济考察。这篇文章里的现场、目录和公司故事,都来自我们带团实地走访时的一手记录。如果你也在看这个市场,欢迎在文末找到我。
附:本文资料来源
| 类别 | 来源 |
|---|---|
| 产品一手资料 | 株式会社ミクニライフ&オート《福祉車両総合カタログ》(2026 年 H.C.R. 展会展位索取,32 页) |
| 公司沿革 | 株式会社ミクニ 官网 / CSR 报告书 / 集团沿革公开资料;ミクニライフ&オート 官网 |
| 创始人访谈 | 日本中小企业厅《元気な企業》系列:《(株)ニッシン自動車工業》,出处《中小企业网络杂志》 |
| 丰田福祉车销量 | 丰田官网公开《福祉車両販売実績》数据表 |
| 日本福祉出租车台数 | 众议院答弁書 第 185 号(平成 28 年 3 月 22 日);内阁府《障害者白書》汇总 |
| 日本制度 | 《道路运送法》第 4/43/78/79 条;《移動等円滑化の促進に関する基本方針》 |
| 中国法律政策 | 《中华人民共和国无障碍环境建设法》(2023-09-01 施行);《国务院办公厅关于发展银发经济增进老年人福祉的意见》;《出租汽车无障碍运营服务规范》(制定中) |
| 中国市场数据 | 《华夏时报》报道;民政部公开数据;《2025 年残疾人事业发展统计公报》;上海市残联答复件;广州市政协提案公开资料 |
| 改装与技术 | 《华夏时报》行业报道;车企官方发布信息 |
说明:本文涉及的所有数据均标注来源。"每千名老人 0.6 辆 vs 27 辆"与市场规模三口径为媒体转述口径,已在正文注明。"3.2 亿老年人 / 3,500 万失能老人 / 60 岁以上人口"为国家部委公开口径。文中推算部分(第八节市场量级)为基于公开数据的假设性测算,非预测值,仅供理解量级参考。
常见问题
问:尔羽启心是谁?
答:尔羽启心由振羽(上海)教育科技有限公司运营,专注银发经济与养老服务领域的咨询与培训,基于 2018–2025 年赴日深度走访与一线考察,沉淀了大量真实的日本养老产业观察素材。
问:这些日本银发经济观察的素材来源是什么?
答:内容源于尔羽启心团队 2018–2025 年赴日实地调研、机构参访与一线考察笔记;文中涉及的公开统计数据来自日本官方与权威机构发布,并标注口径与年份。
问:什么是福祉车?
答:福祉车是供高龄者或残障人士乘坐、经过无障碍改装的汽车,包括电动升降座椅、轮椅坡道、手动驾驶装置等类型;日本自 1990 年代起由车厂与专业改装厂共同供应,并纳入福祉制度。
想深入了解日本银发经济?
尔羽启心基于 2018–2025 年一线赴日调研,提供考察、咨询与培训。
商务合作请联系夏冠莉女士(微信 13817255820),或关注公众号「尔羽启心」。
文中这些做法,隔着屏幕看和站到现场看,是两件事。今年这两趟,正好对得上:
- 12 月团 · 2026 年 12 月 14–18 日 尔羽启心带团:合掌苑一天 + CareTEX 展会
- 3 月团 · 2027 年 3 月 15–19 日 Care Show Japan 展期
两期均为 8–15 人小团,行程、价格与报名方式见上方链接。